

自動運転タクシー(ロボタクシー)の世界展開が加速し始めた。ロボタクシーはこれまで米国、中国内で開発と社会実装が推し進められていたが、中東や欧州などでサービス化が始まった。
この世界展開で暗躍しているのが、配車サービス大手Uber Technologiesだ。ライドシェアで培った配車ネットワークを活用し、プラットフォームや運用管理面から開発各社のグローバル展開をバックアップしている。
過去、自動運転技術の自社開発を進めていたもののとん挫したことが功を奏し、ロボタクシー事業で世界の覇権を狙える立ち位置となった。
Uberの自動運転戦略の変遷を解説していく。
記事の目次
| 編集部おすすめサービス<PR> | |
| 自動車保険 スクエアbang!(一括見積もり) 「最も安い」自動車保険を選べる!見直すなら今! |  |
| 新車定額!リースナブル(車のカーリース) お好きな車が月1万円台!頭金・初期費用なし! | |
| 車業界への転職はパソナで!(転職エージェント) 転職後の平均年収837〜1,015万円!今すぐ無料登録を | |
| タクシーアプリは「DiDi」(配車アプリ) クーポン超充実!「無料」のチャンスも! | |
| 編集部おすすめサービス<PR> | |
| スクエアbang! |  |
| 「最も安い」自動車保険を提案! | |
| リースナブル | |
| 新車が月々2万円から! | |
| パソナキャリア | |
| 転職後の平均年収837〜1,015万円 | |
| タクシーアプリDiDi | |
| クーポンが充実!「乗車無料」チャンス | |
■プラットフォーマー×自動運転
配車プラットフォーマーが活躍
ライドシェアやタクシーなどのマッチングアプリで知られるUber Technologies。飲食デリバリーなど配車サービスを拡充し、世界70カ国以上で事業展開する世界最大手として名を馳せる、配車業界の絶対王者だ。
近年は自動運転開発各社とのパートナーシップを深め、配車メニューの中にロボタクシーを加えた。世界各国でサービス実績のあるUberは、各国で多くの顧客を持ち、それぞれの交通文化にもある程度精通している点が利点となっている。
自動運転開発事業者は基本的に既存顧客を持っておらず、一から市場を開拓していかなければならない。企業の知名度が低ければ信頼性もなかなか上がらず、専用配車アプリをダウンロードしてもらうだけで苦戦する。運行管理・日常的なメンテナンスを担う現地スタッフの採用・育成にも時間を要することになるだろう。
しかし、Uberと手を組み、同社の配車プラットフォームを利用することで顧客の新規開拓問題は解決する。すでに多くの顧客を有するプラットフォームに、移動サービスの一つとして加わることで多くの利用者の目に留まる。利用者サイドとしても、わざわざ個別のアプリを使用することなく、有人ライドシェアなどの既存サービスと比較したうえで選択可能なため利便性が高まる。
さらに、Uberは日常的なメンテナンスなどを担う新サービスも展開しており、各国特有の問題や現地スタッフの雇用なども比較的スムーズに対処することが可能になる。
こうした利点をUber自身が最大限活用し、ロボタクシーのグローバル展開をバックアップし始めた……というのが現在地だ。ロボタクシー技術が確立されれば、有人タクシーやライドシェアは徐々にシェアを失い、ロボタクシーに取って代わられる。こうした未来への序章が幕を開けたのだ。
つまり、配車サービスは遅かれ早かれロボタクシーが主流となるのだ。Uberはこうした未来を見据え、いち早く事業化に動き出した――ということだ。
かつては、Uber自ら自動運転開発に本腰を入れていた時期もある。それほど、配車サービスと自動運転は相性が良いのだろう。
事故発生や資金面などを理由に開発部門は売却されることとなるが、以下、Uberの自動運転開発事業を「自社開発期」と「パートナーシップ期」に分け、その変遷を紹介していく。
■Uber×自動運転の自社開発期
トヨタやソフトバンクグループも支援

Uberが自動運転開発に着手したのは2015年だ。カーネギーメロン大学とのパートナーシップのもと、Uber Advanced Technologies Center(ATC)を立ち上げ、自動運転開発に本格着手した。開発チームは後にAdvanced Technologies Group(ATG)となり、2019年に分社化された。
Uberは2016年にトヨタとライドシェア領域における協業を検討開始しており、2018年のe-Palette発表時には、モビリティサービスパートナーとして参加している。
同年、協業を拡大することに同意し、自動運転技術を活用したライドシェアサービスの開発促進、市場投入を目指す方針を発表した。
2019年には、トヨタ、デンソー、ソフトバンク・ビジョン・ファンドがATGに合計10億ドルの出資を行うことも発表されている。自動運転ライドシェア車両の開発と実用化をさらに加速させる目的だ。こうした出資面から、当時のUberの自動運転開発への本気度や期待度がうかがえる。
当時の計画では、トヨタの北米向けミニバン「シエナ」をベースに、「Toyota Guardian(高度安全運転支援)システム」とUberの自動運転システムを連携させた自動運転ライドシェア車両を構築し、2021年にUberのライドシェアネットワークに導入するとしていた。
公道走行中に発生した死亡事故で開発中止
Uberは、2016年にはロボタクシーのサービス実証をカリフォルニア州サンフランシスコで開始している。セーフティドライバーら2人が同乗する実質レベル2状態でのサービスだが、DMV(州車両管理局)から自動運転走行許可を取得しておらず、要請にも応じなかった。
このため、同州から車両登録を取り消され、運行不可となった。Uberは舞台をアリゾナ州に移し、実証を継続した。
Uberは、このアリゾナ州で一大事件を起こすことになる。2018年3月、同州テンピで公道実証走行中のUberの車両が、自転車を押して道路を横断中の歩行者をはねて死亡させてしまった。
車両にはセーフティドライバーが乗っており、許認可上、実質レベル2状態だったものと思われる。事故当時、ドライバーは携帯端末(スマートフォン)でテレビを視聴していたとされており、明らかな前方不注意状態だったという。
歩行者側には一定の過失があったそうだが、国家運輸安全委員会の調査ではドライバーが注意義務を果たしていれば事故を回避できたと結論付けられており、後の裁判でもドライバーに有罪判決が下される結果となっている。
この事故を受け、Uberは自動運転開発の中止を余儀なくされた。
機密情報漏洩事件も発生
トラブルはほかにもある。機密情報漏洩事件だ。Uberが買収した自動運転トラック開発スタートアップOttoの創業者アンソニー・レバンドウスキー氏が、グーグルの機密情報を持ち出していたことが発覚したのだ。
この件に加え、グーグル(Waymo)のエンジニアをUberが不当に引き抜いたことも提訴され、Uber側がGoogle側に970万ドル(約10億6000万円)の仲裁金を支払う形で決着している。レバンドウスキー氏には、懲役3年の地裁判決が2020年に下されている。
【参考】関連記事「Uberの自動運転車、「ながらスマホ」での死亡事故で有罪判決」も参照。
【参考】関連記事「Googleの元自動運転プロジェクト創設者に、懲役3年の地裁判決」も参照。
経営健全化に向け開発事業をAurora Innovationに売却
トラブルが相次いだUberの自動運転開発部門ATGは、トヨタなどの支援もむなしく2020年12月に同業スタートアップのAurora Innovationに売却された。
Uberは2019年にニューヨーク証券取引所への上場を果たしており、早期の赤字脱却・健全経営に向けた戦略を迫られていた時期でもある。
トラブルが相次ぎ、かつまだまだ投資フェーズを抜け出せそうもない自動運転開発部門を切り離す――というのは、避けられない運命だったのかもしれない。
【参考】関連記事「トヨタ×オーロラ、提携の真意は?自動運転ラボの下山哲平に聞く」も参照。https://jidounten-lab.com/z_toyota-aurora-shimoyama
■Uber×自動運転のパートナーシップ期
配車サービスを超えた新たな事業戦略で主導権を握る
自社開発中止を余儀なくされたUberだったが、結果としてこの決断はプラスに働いたのではないだろうか。コロナ禍を経て本業が黒字化した後、新たな自動運転戦略に本腰を入れ始めた。
2023年にWaymo、2024年にGM系Cruise、英Wayve、中国WeRide、米Avride、2025年に独フォルクスワーゲン、中国Momenta、Pony.ai、Baidu、米Nuroといった感じで戦略的パートナーシップを拡大し続け、自社プラットフォームを介したロボタクシーサービス提供を本格化させている。
自社開発を諦めたことで第三者的立ち位置となり、他社のサービスを柔軟に取り込む環境が整ったと言える。
新たな事業戦略の象徴が「Uber Autonomous Solutions」だ。開発企業はソフトウェア開発に集中し、配車をはじめとした運行管理業務をUberが一手に引き受けるサービスだ。
需要創出や乗客体験、カスタマーサポート、車内清掃などを含む日常的なメンテナンスをUberが担うことで、開発企業は効率的に事業展開可能になり、Uberも収益を上げることができる仕組みだ。
開発面にも寄与する。Uberが抱える膨大なフリートを活用し、自動運転開発向けのトレーニングデータを提供する「Uber AV Labs」も始動している。世界各地の走行データを収集可能な環境を生かし、NVIDIA とのデータファクトリーのもと開発パートナーがモデルをトレーニングするのを支援する。
自動運転の自社開発はとん挫したものの、配車プラットフォーマーとしての域を超えた新たな事業展開で世界における次世代モビリティサービスの主導権を握る狙いだ。
【参考】関連記事「米Uber、自動運転タクシーの「1兆ドル市場」独占か」も参照。
【参考】関連記事「自動運転車、Uberが「トラウマの自社開発」に再挑戦?」も参照。
Waymoはオースティン、アトランタで利用可能だが……
Uber Autonomous Solutionsには、前出の企業に加えMotionalやWaabi、Zoox、ボルボなど計28社が名を連ねている。世界の有力開発企業の大半がパートナーシップを結んでいるのだ。
Waymoとの協業は、アリゾナ州フェニックスを皮切りにUberプラットフォームでWaymo Driverを利用できるようにサービスを拡大していく複数年にわたるパートナーシップで、現在テキサス州オースティン、ジョージア州アトランタで配車している。
余談となるが、WaymoはUberの車両管理サービスに不満を示しており、フェニックスでの提携はすでに解消したという。Gigazineによると、残るエリアも契約満了時に更新しないよう検討を進めているとしている。
Uberも、Waymoからサービスに制約を受けていると不満を漏らし、Waymo以外のパートナー各社のサービス実装が容易になるよう、ロボタクシー関連法案成立に向けロビー活動を激化させているという。
絶対王者同士のマウント争いで仲違いが決定的となれば、Waymo VS. その他勢の構図でWaymo包囲網が形成される可能性もありそうだ。
Wayveはロンドンでサービスイン、日本でも導入予定
Wayveとの提携では、自動車メーカーとの提携のもとWayveのAIを活用してさまざまな自動運転機能を実現し、世界各地の複数市場への展開を目指すとしている。ロボタクシーは世界10都市以上での展開を計画しているようだ。
2026年3月には、日産を交え日本国内へのロボタクシー導入を目指す計画を発表した。2026年後半に東京都内でセーフティドライバー同乗のもと公道実証を本格化させる予定だ。
英ロンドンでは2026年9月、監視付き自動運転配車サービスを開始したと発表している。初期段階では、ロンドン交通局から認可を受けたハイヤードライバーが同乗し、監視するという。
【参考】関連記事「Uberのロボタクシーがついに2026年後半に実現か 日産×日の丸交通とタッグ」も参照。
■Uberの各国における展開状況
中東3カ国や欧州:WeRideと提携
今のところ、サービス面でUberとの関係を最も深めているのはWeRideだ。アラブ首長国連邦を皮切りにサービス拡大を図っていく計画で、2025年には今後5年間で欧州を含む世界15都市を追加すると発表している。
アブダビ、サウジアラビアのリヤド、ドバイですでにサービスインしており、同エリアで2027年までに1,200台のロボタクシーを配備する予定としている。
2026年6月には、スペインのマドリード、スイスのチューリッヒで導入する計画を新たに発表した。マドリードでは2026年後半に運行開始予定としている。スイスでの実装時期は明らかにされていないが、すでに無人運転許可を取得している。
クロアチア:Pony.aiと提携で欧州初サービス
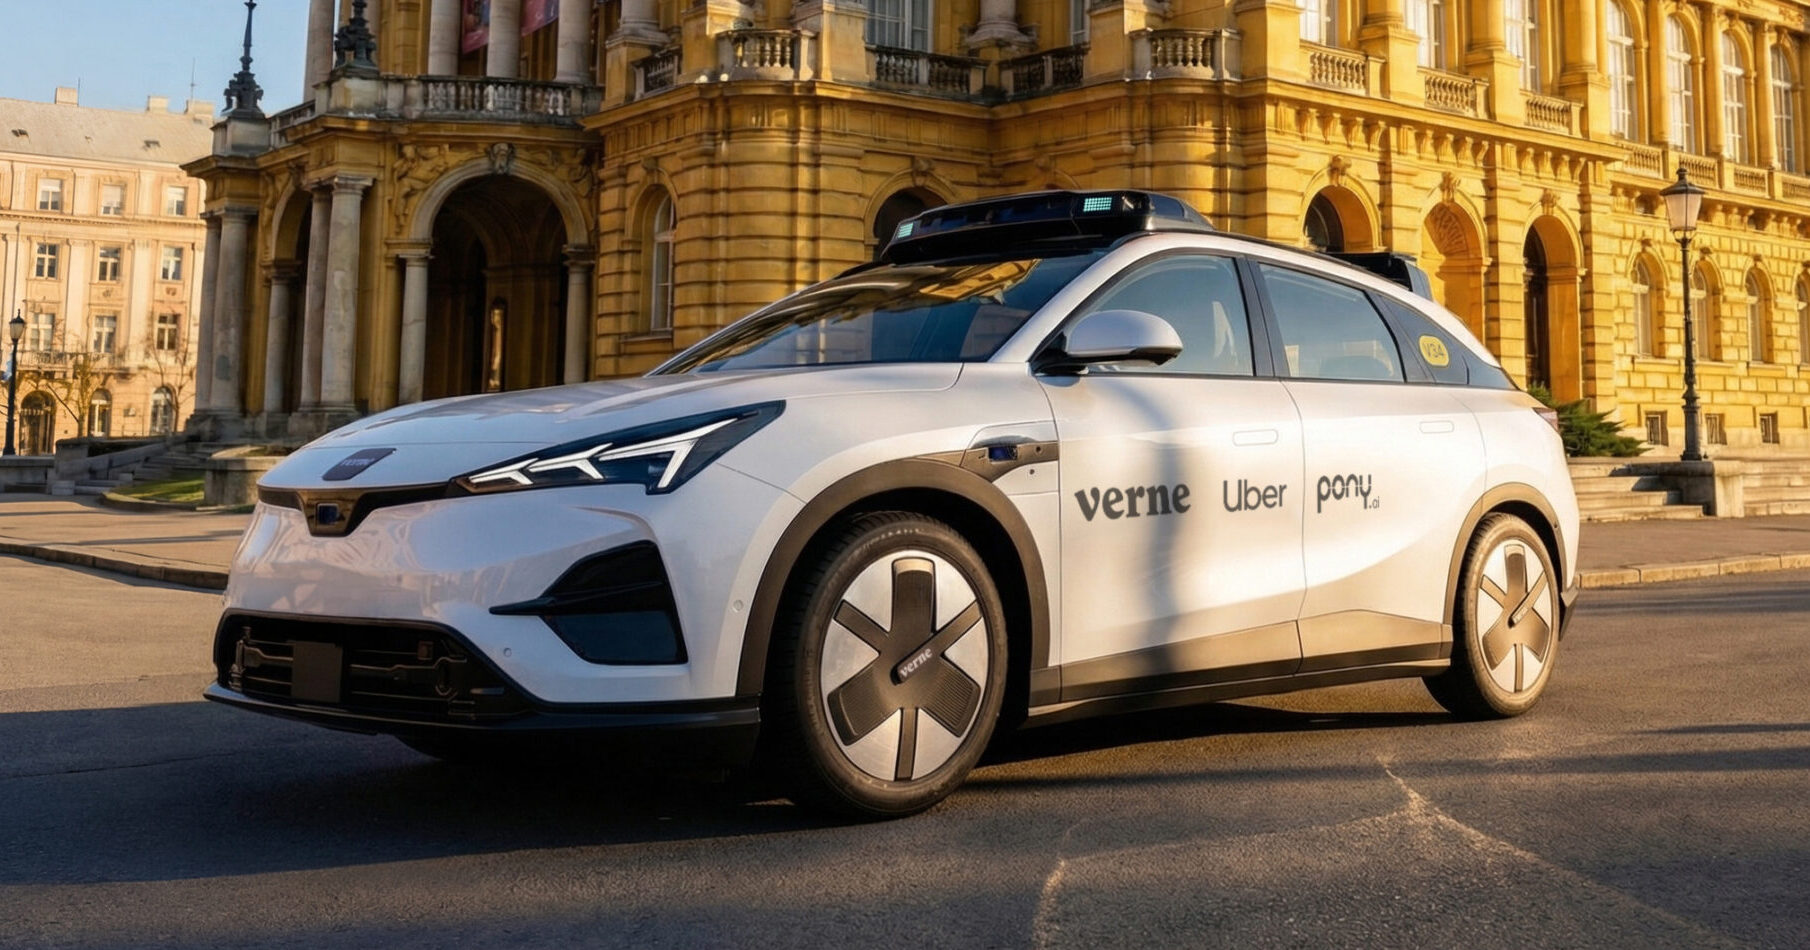
Pony.aiとの提携では、中東の主要市場を皮切りに他の国際市場に展開していく計画としている。2026年3月には、Verneとクロアチアのザグレブで商用ロボタクシーサービス実現に向け提携を交わしており、すでに欧州初のロボタクシーサービスが行われている。
同年8月には戦略的パートナーシップの拡大を発表しており、サービスをさらに4都市で拡大し、欧州全域で2,000台以上のロボタクシー展開に向け協力するとしている。
【参考】関連記事「ロボタクシー欧州市場を奪う中国 Pony.aiが2,000台のロボタクシーを展開へ」も参照。
ドバイ:Baiduとの提携で導入計画
中国トップのBaiduとの提携では、Apollo Go自動運転車数千台をUberプラットフォームに導入する複数年にわたる戦略的パートナーシップを交わしている。
その第一歩として、2026年8月にドバイで正式にサービスインしたようだ。Baiduは自社プラットフォームでもサービスを展開しているが、新たにUberからも利用可能にすることで、新たな顧客をつかむ戦略だ。
米テキサス:Avrideとの提携で運行開始
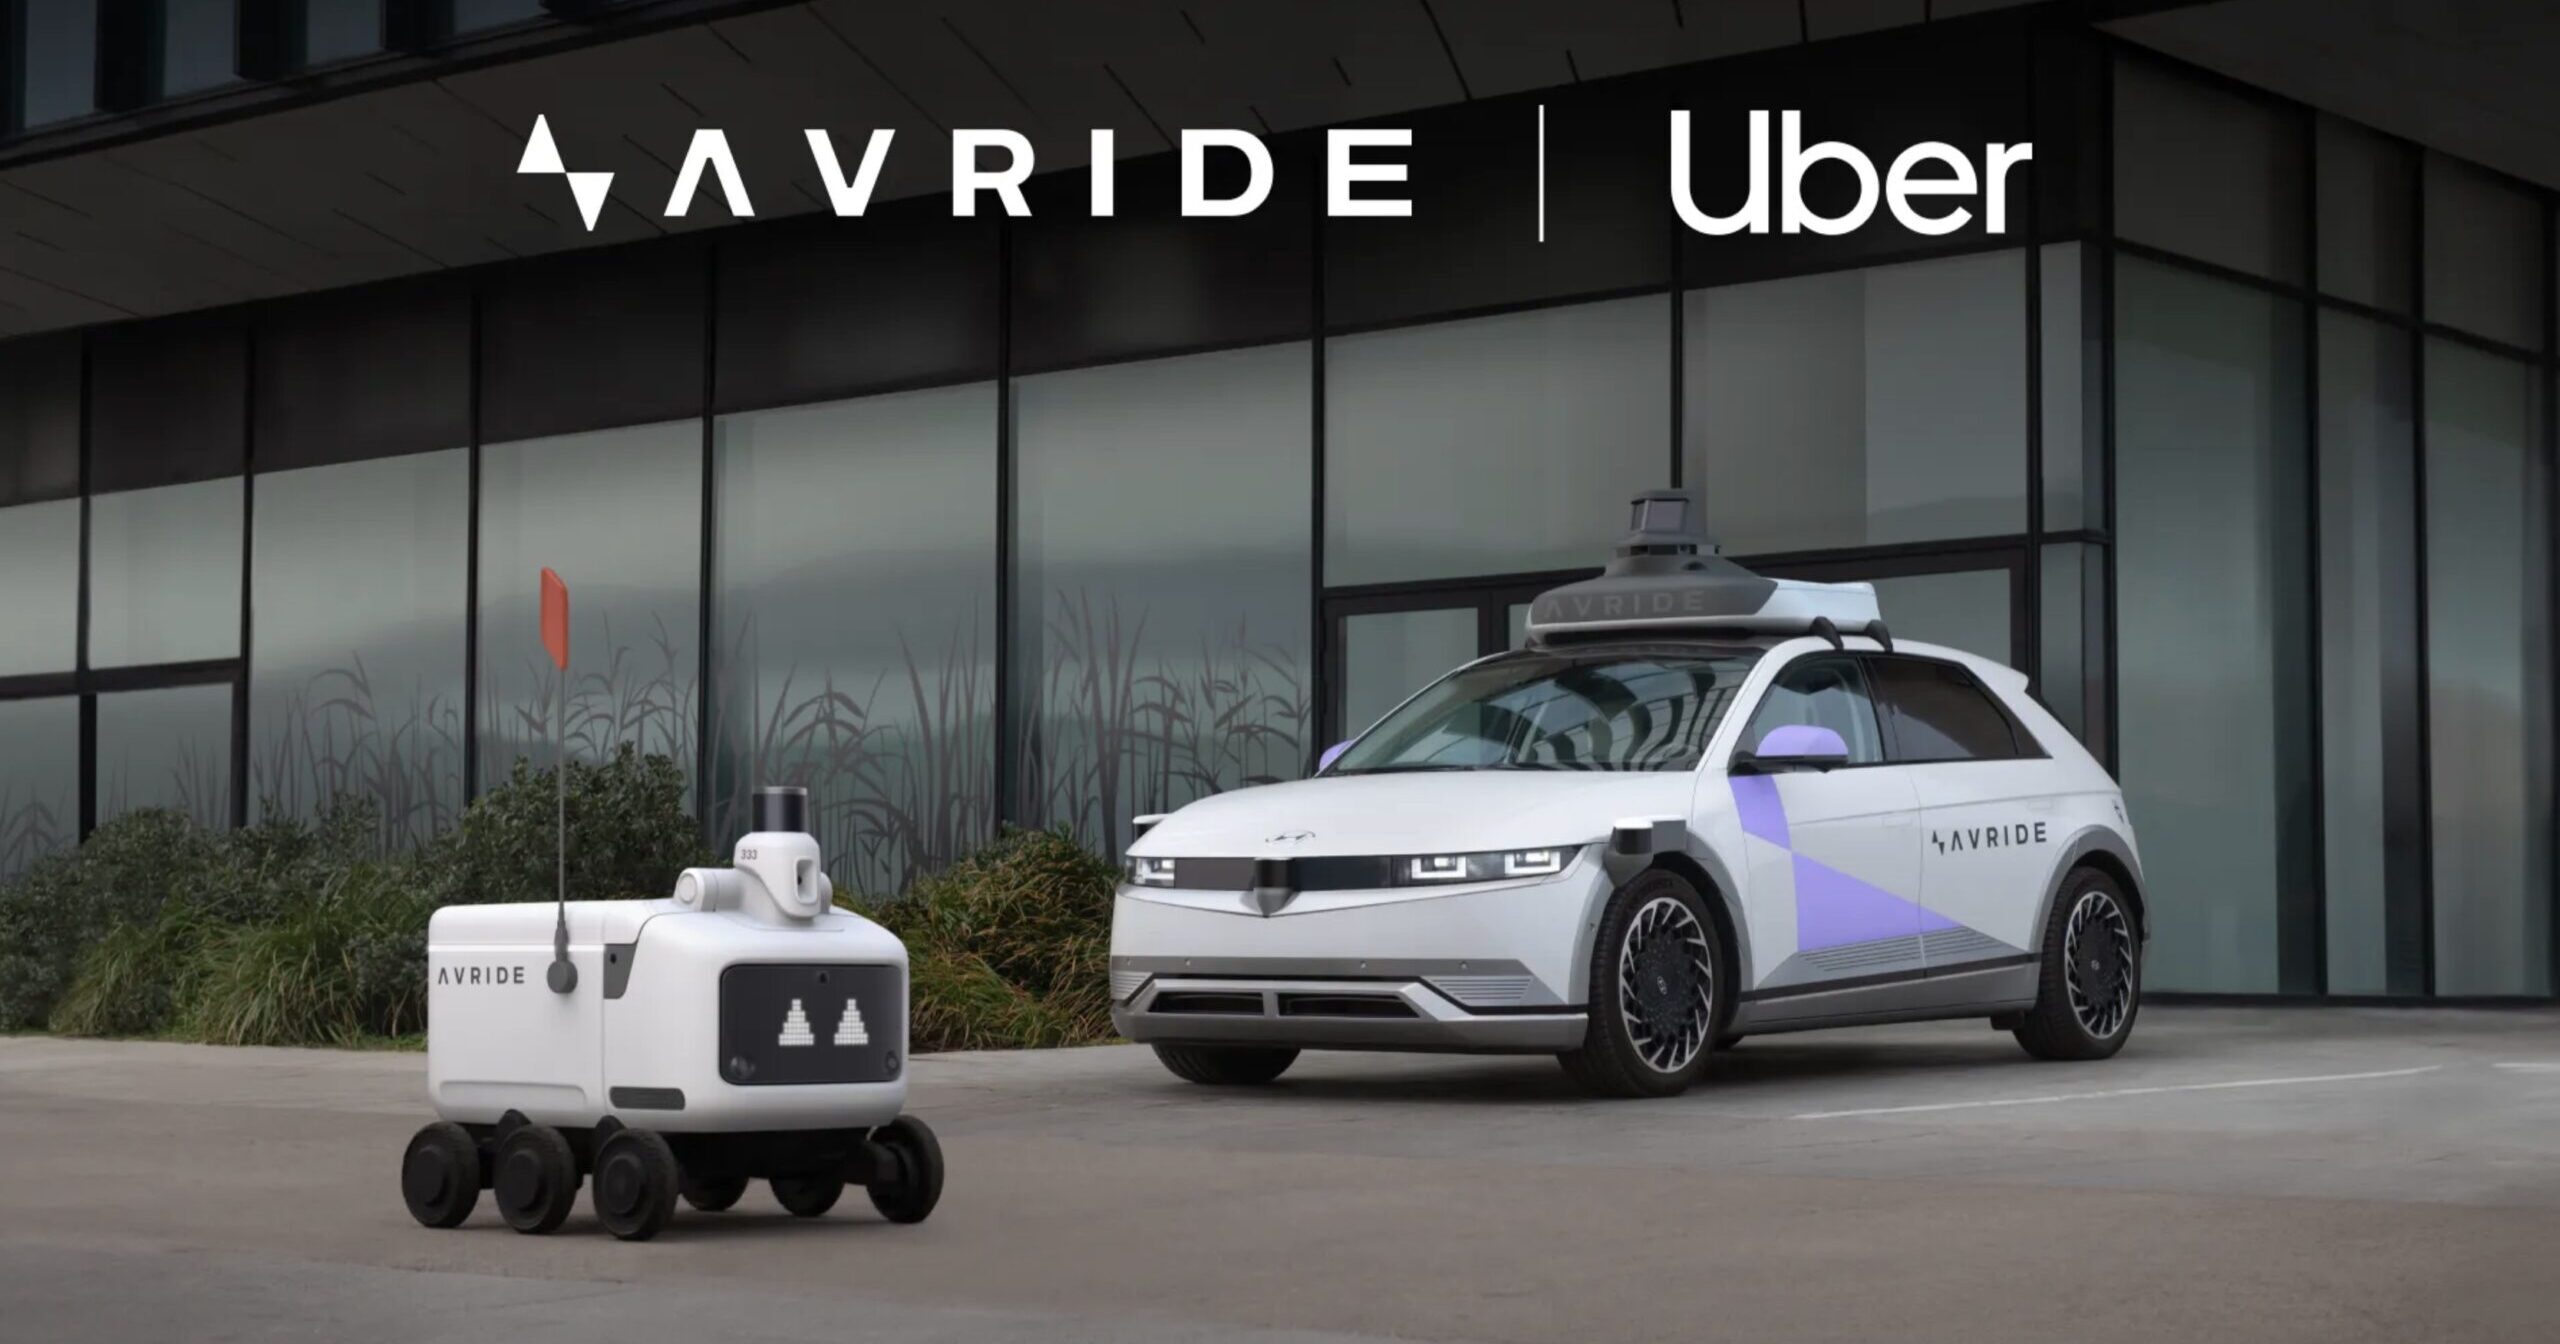
Avrideとのパートナーシップでは、テキサス州ダラスで2025年12月に運行を開始している。9平方マイルのエリアをODDとしているようだ。ニュージャージー州ジャージーシティでのサービスも計画している。
米ロサンゼルス:VWと提携
フォルクスワーゲンとの提携では、傘下のモビリティ企業MOIAと手を組み、ロサンゼルスを皮切りに米国内の複数市場でID. Buzzロボタクシーを展開する計画だ。2026年に本格実証に着手しており、2026年末までに配車サービスを開始する予定としている。
そのほかにも提携を全方位で拡大

May Mobilityとも提携を交わしており、アーリントンを皮切りに2026年に他都市にも事業を拡大する予定としている。なお、May Mobilityとの提携ではロボタクシーに言及しておらず、自動運転モビリティサービスとなっている。
Momentaとの提携では、ドイツが有力視されている。Momentaは中国勢で唯一ドイツ全域に及ぶレベル4実証ライセンスを取得しており、今後の展開に注目が集まるところだ。
Nuroとの提携では、新興EVメーカーのLucid Groupとともに、2025年から6年間でロボタクシー2万台以上を生産し、米国の主要都市を皮切りに世界中の数十の市場に展開することを目指すとしている。
2025年末に公道実証に着手しており、早ければ2026年後半にもサンフランシスコでサービス開始する予定としている。
【参考】関連記事「トヨタ出資先、ロボタクシー「ドイツ全土」で試験可能に」も参照。
■【まとめ】WaymoとUber Technologiesの関係性に注目
Uber Technologiesは、米国との対立が深まる中国市場、Grabが掌握する東南アジア地域を除くエリアに焦点を当て、事業展開を推し進めている印象だ。中東、欧州ではすでに地盤を固めつつある。
気になるのは、Waymoとの関係だ。仲違いが深刻化すれば、東京やロンドンなどでWaymo勢とUber勢のガチンコ勝負が繰り広げられることとなる。
技術・サービスに高い実績を誇るWaymoと、強大なネットワークを誇るUber。一社ではWaymoに敵わぬ開発企業も、Uberを介することでWaymoに立ち向かうことが可能になる。
おそらく、Waymoも別のプラットフォーマーなどとの提携を模索し、勢力図を更新していくものと思われる。グローバル化とともに競争激化は避けられそうもない情勢だ。
【参考】関連記事としては「自動運転業界のスタートアップ・ベンチャー企業一覧(国別)」も参照。