

世界のロボタクシーは2035年に200万台規模へ拡大する。2025年の1万台から、わずか10年で200倍という予測が示された。
成長を支えるのはAIモデルの進化と車両コストの低下だ。2030年代半ばにはロボタクシーが新車販売を抑え始め、中国で4%、米国で1%の購入が置き換わるという。自動運転タクシー市場の拡大が、自動車販売そのものに影響し始める見通しである。
記事の目次
| 編集部おすすめサービス<PR> | |
| 自動車保険 スクエアbang!(一括見積もり) 「最も安い」自動車保険を選べる!見直すなら今! |  |
| 新車定額!リースナブル(車のカーリース) お好きな車が月1万円台!頭金・初期費用なし! | |
| 車業界への転職はパソナで!(転職エージェント) 転職後の平均年収837〜1,015万円!今すぐ無料登録を | |
| タクシーアプリは「DiDi」(配車アプリ) クーポン超充実!「無料」のチャンスも! | |
| 編集部おすすめサービス<PR> | |
| スクエアbang! |  |
| 「最も安い」自動車保険を提案! | |
| リースナブル | |
| 新車が月々2万円から! | |
| パソナキャリア | |
| 転職後の平均年収837〜1,015万円 | |
| タクシーアプリDiDi | |
| クーポンが充実!「乗車無料」チャンス | |
■2035年にロボタクシー200万台、わずか10年で200倍
世界のロボタクシー保有台数は2025年時点で約1万台。これが2031年に33万1,000台、2035年には200万台に達する。10年間で200倍という伸びだ。
伸び方にも特徴がある。2031年までの6年間は年平均78%のペースで増え、2025年比で約33倍になる。その後の4年間でさらに約6倍に膨らむ計算だ。台数の上積みは後半ほど大きい。2031年から2035年の4年間だけで、約167万台が加わることになる。
なお、ここでいう台数は年間の販売台数ではない。実際に街で稼働しているロボタクシーの総数を指す。
200倍という数字は、ロボタクシーが実証段階を終え、採算で語られる産業に移ったことを示す。注目すべきは台数よりも、新車販売を置き換え始めるという予測だ。自動車メーカーにとって無視できない規模になる。
【参考】関連記事としては「ロボタクシー市場が巨大化 2030年に「今の10倍」へ」も参照。
■ロボタクシー市場の急成長を支える5つのポイント
ロボタクシー市場が急成長を支えるポイントは5つある。車両の部品・製造コストの低下、運営効率の向上、End-to-End(一気通貫型)のAI、有人タクシーとの併用運営、そして運転支援技術と自動運転技術の融合だ。
End-to-End型AIが示した技術の道筋
End-to-End(エンドツーエンド)とは、周囲の認識から運転操作の判断までを1つのAIモデルで一括して処理する方式を指す。従来は人がルールを細かく書き込む方式が主流だった。新しい方式ではAIが走行データから運転を学ぶため、対応できる場面を広げやすい。
具体的には、視覚・言語・行動を統合して扱うAIモデルVLAや、周囲の動きを予測する世界モデルの導入が進む。調査会社は、こうしたデータ主導の手法がロボタクシーの拡大に向けた技術的な道筋を示したと評価している。
車両コスト最大70%削減と運営効率の向上
コスト面の変化も大きい。調査会社によれば、車両の部品・製造コストは最大で70%の削減が見込める。量産効果に加え、安全のために重ねて積んでいた装置の見直しが効いている。
ロボタクシー業界が「技術が機能することの証明」から「事業が成り立つことの証明」へ移ったとする声もある。車両コストを最大70%削ることが、実証用の車両群を拡大できるサービスに変える条件であり、一部の事業者はすでにその線を越えたという。
運営面では、稼働の効率を高めて収入を増やし、日々の運行コストを下げる取り組みが進む。無人のロボタクシーと有人のタクシーを組み合わせて配車する運営も広がっている。利用者を待たせにくくなり、採算の改善にもつながる。
市販車の走行データがロボタクシーを育てる
5つ目は、市販車とロボタクシーの技術が近づいていることだ。高度な運転支援にあたる自動運転レベル2+の機能は、すでに多くの市販車に載っている。そこから集まる実走行データを、無人運転が可能な自動運転レベル4の基盤となるAIモデルの改良に使う流れが生まれた。
一方、周囲を認識する技術では、レーザー光で距離を測るセンサーLiDAR、カメラ、レーダーを組み合わせる方式が、量産を見据えた車両で主流だ。複数のセンサーで互いを補い、レベル4の無人運行に必要な安全性を確保している。
【参考】関連記事としては「自動運転用センサーの種類解説 LiDAR、カメラ、ミリ波レーダー、超音波センサー・・・」も参照。
■中国4%、米国1% ロボタクシーが新車販売を置き換える
予測では、2030年代半ばにはロボタクシーが新車販売を抑え始める。置き換わる割合は中国で4%、米国で1%。対象は乗用車と小型商用車を合わせた新車販売だ。
数字だけを見れば小さく映るかもしれない。だが、これまでロボタクシーは新車市場とは別の話として語られてきた。それが販売台数に影響する規模になるという点に、今回の予測の意味がある。車を買う代わりにロボタクシーを呼ぶ人が、統計に表れる水準まで増えるということだ。
中国の比率が米国より高い点も目を引く。中国では複数の事業者が各都市でサービスを広げており、ロボタクシー市場の立ち上がりが速い。商用化の速さや政府の後押し、コストの低さを理由に、中国が台数で先行するだろうという調査もある。
影響を受けるのは自動車メーカーだ。個人向けの販売が減る一方で、ロボタクシー事業者向けの車両供給という新しい需要が生まれる。
■ウェイモやテスラなど主要プレーヤーと黒字化の条件
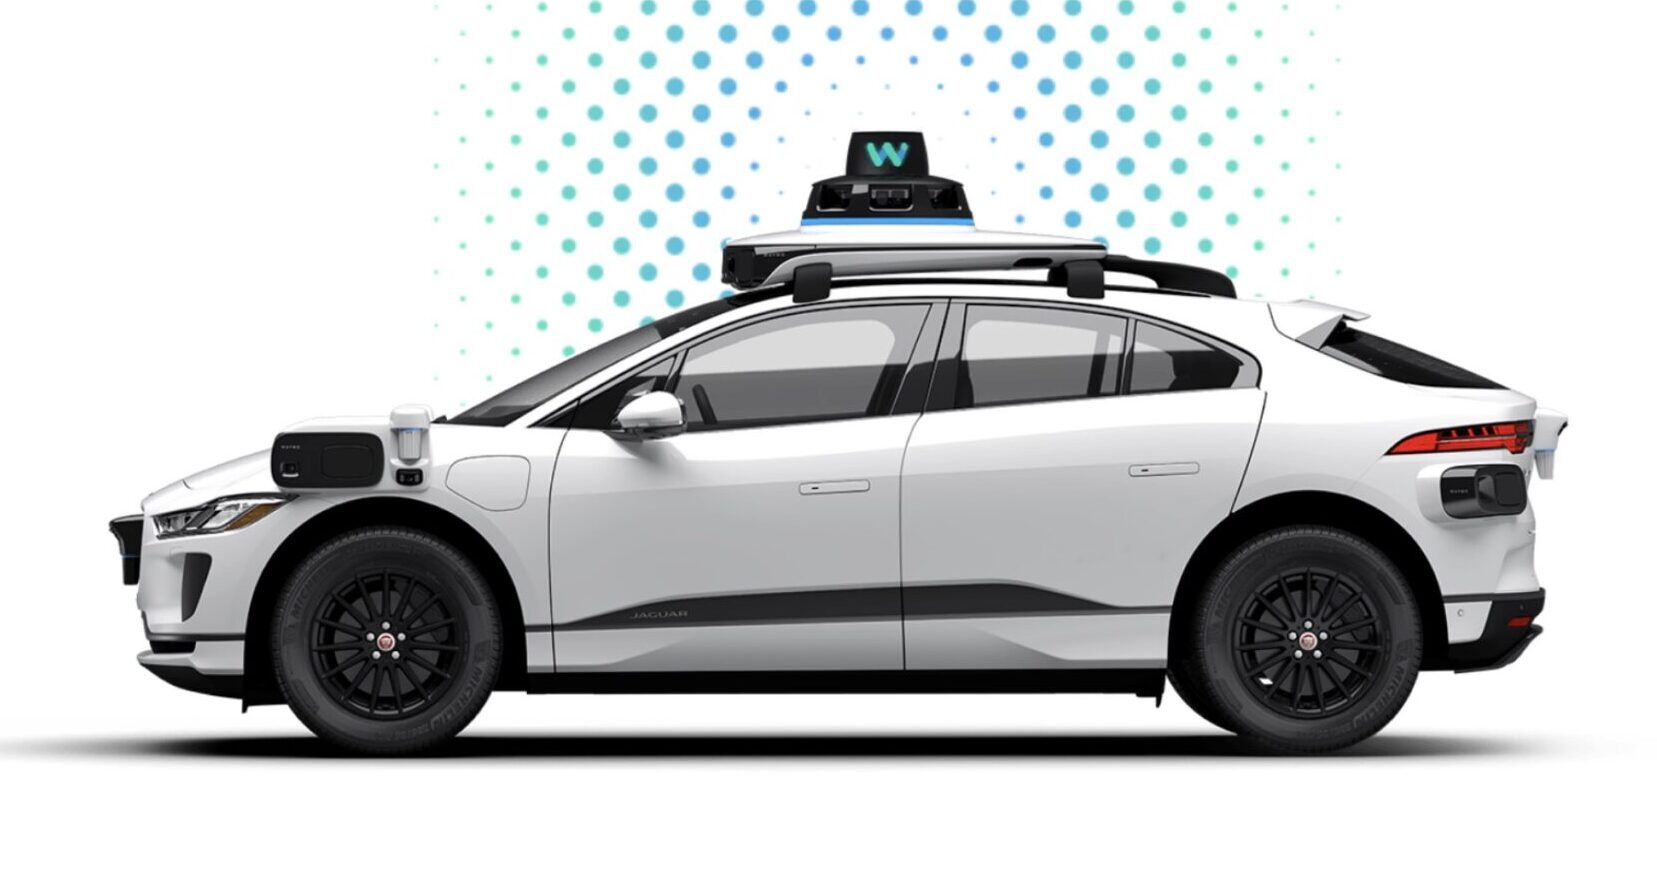
現在の先頭集団は4社だ。米Google系の自動運転開発企業ウェイモ(Waymo)が首位に立ち、中国の自動運転開発企業Pony.ai(ポニー・エーアイ)とWeRide(ウィーライド)、中国IT大手の百度が展開するApollo Go(アポロ・ゴー)が僅差で続く。順位はまだ流動的だ。
ここに自動車メーカーが加わる。米EV大手テスラ(Tesla)、中国の新興EVメーカーXPeng(シャオペン)、中国自動車大手Geely(ジーリー)などが新たな参入組として挙げられた。
足元の規模はまだ小さい。業界ニュースレターの推計では、2026年3月時点でウェイモが運用する車両は約3,000台。Pony.aiは2026年末までに3,000台超とする目標を掲げている。200万台という予測は、こうした数千台規模からの出発になる。
では、事業として成り立つ条件は何か。調査会社の試算では、米国のロボタクシー事業は車両の稼働率がおよそ40%を超えると黒字になる。運転手の人件費がかからない効果が大きいためだ。
部品を供給する企業の顔ぶれは、既存の運転支援システムとほぼ重なる。調査会社のアナリストは、ロボタクシーが独自の半導体供給網をつくるのではなく、運転支援向けの供給網を広げる形になると説明する。自動運転の商用サービス車両向けの半導体市場は、2035年にセンサーが約44億ドル、プロセッサーが約40億ドルに達する見通しだ。
【参考】関連記事としては「中国のトヨタ系企業、ロボタクシーの「黒字化」達成」も参照。
■ロボタクシー200万台の未来
ロボタクシーが2035年に200万台。この予測が示すのは、ロボタクシーが実証の段階を抜け、自動車販売に影響する規模の産業へ移るという見取り図だ。
節目は2つある。1つは2031年の33万1,000台。もう1つは、新車販売の置き換えが始まる2030年代半ばである。車両コストの低下とAIの進化が予測どおりに進めば、自動運転タクシー市場は自動車産業の中で無視できない存在になる。
ただし、これはあくまで予測だ。各社の見通しには70万台から360万台まで開きがあり、前提の置き方で結果は大きく変わる。各国の規制、利用者の受け入れ、稼働率を確保できるかどうか。
200倍という予測が現実になるかどうか、今後数年の台数の伸びが最初の答えになるだろう。