

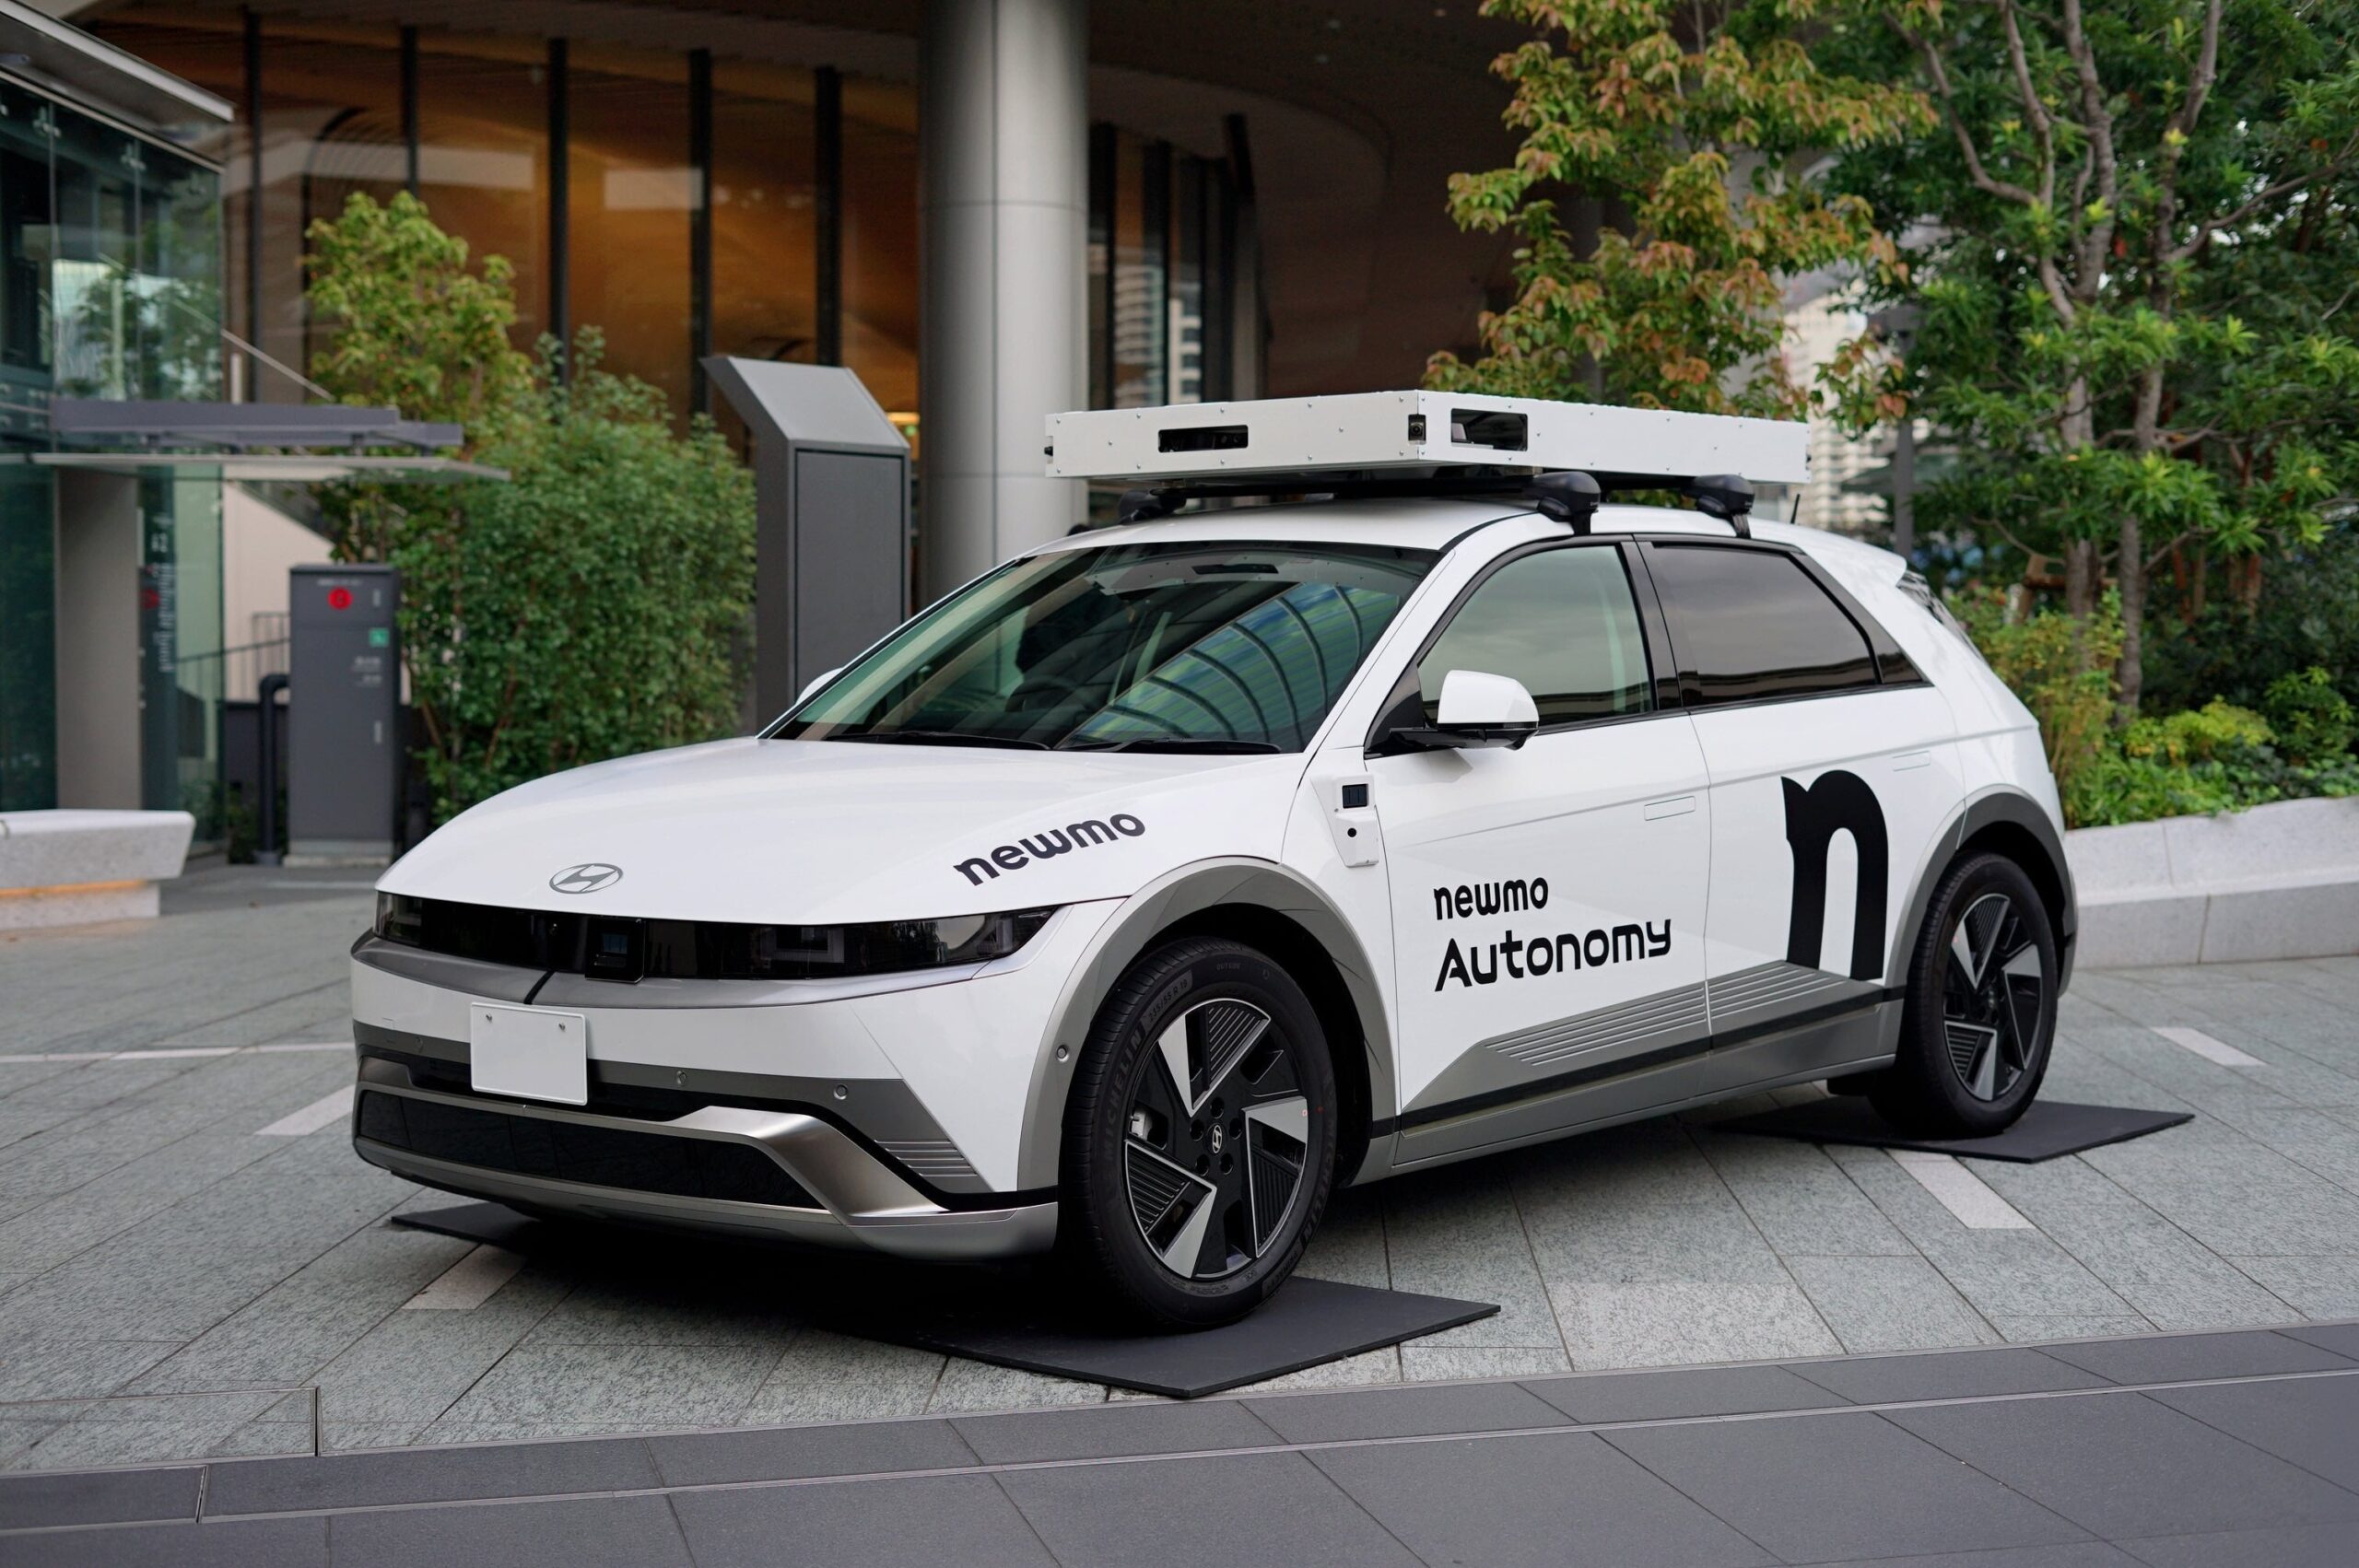
タクシー会社が自動運転の主導権を自ら握りにいく動きが、ドイツと日本で相次いで表面化した。ミュンヘン最大手のタクシー会社Münchner Taxi Zentrum(ミュンヘナー・タクシー・ツェントルム、以下MTZ)は、米自動運転開発企業Tensor(テンサー)の車両で自社ブランドの自動運転ロボタクシーを運行する計画を示した。日本では、通信大手KDDIと資本業務提携を結んだnewmo(ニューモ)が、2028年の自動運転タクシー商用化を目指す。
MTZは2026年10月27日に意向表明書の締結を発表し、最大500台規模を見込む。ブランド、顧客、配車システムは手元に残す。一方、日本では新興タクシーベンチャーであるnewmoが11月6日、走行データの収集と自動運転AIの開発を担うと明らかにした。ティアフォーやマクニカなど外部企業とも協業しており、完全な自社開発ではない。それでも、AIモデルと走行データの主導権は手元に残す構えだ。車両や技術を外部に頼るだけの存在から、開発や運行の主導権を持つ存在へと踏み出す動きだ。この流れについていけないタクシー会社は、淘汰されるしかないのか。
記事の目次
| 編集部おすすめサービス<PR> | |
| 自動車保険 スクエアbang!(一括見積もり) 「最も安い」自動車保険を選べる!見直すなら今! |  |
| 新車定額!リースナブル(車のカーリース) お好きな車が月1万円台!頭金・初期費用なし! | |
| 車業界への転職はパソナで!(転職エージェント) 転職後の平均年収837〜1,015万円!今すぐ無料登録を | |
| タクシーアプリは「DiDi」(配車アプリ) クーポン超充実!「無料」のチャンスも! | |
| 編集部おすすめサービス<PR> | |
| スクエアbang! |  |
| 「最も安い」自動車保険を提案! | |
| リースナブル | |
| 新車が月々2万円から! | |
| パソナキャリア | |
| 転職後の平均年収837〜1,015万円 | |
| タクシーアプリDiDi | |
| クーポンが充実!「乗車無料」チャンス | |
■タクシー会社が「自動運転の自社開発」まで担う時代が来るのか
今回の2つの動きは、同じ「タクシー会社が主導権を握る」でも、深さが違う。ここでは、顧客、データ、開発といった自動運転タクシー事業の各工程を、タクシー会社が自ら抱え込む考え方を垂直統合と呼ぶ。
ドイツのMTZは、開発まで内製するわけではない。車両と自動運転ソフトはTensorから調達し、自社は運行、ブランド、顧客、配車システムを握る。いわば需要側を押さえる型だ。一方、日本のnewmoは、ティアフォーなど外部企業と協業しつつ、自動運転AIの開発と走行データの収集も自社で進める。完全な内製ではないものの、開発の発注主にとどまらず、AIモデルの中身にも踏み込む型と言える。
共通するのは、車両メーカーや自動運転の基幹技術企業に主導権を渡し切らない姿勢である。自動運転タクシー市場では、乗客との接点と走行データを誰が持つかが、事業の収益や交渉力を左右しうる。2つの動きは、その主導権争いがタクシー会社の側にも広がり始めたことを伺わせる。
ドイツも日本も、タクシー会社が車両や技術の提供元に頼り切らず、顧客と走行データを手元に残そうとしている。自動運転タクシー市場の主導権は、技術企業だけでなく運行事業者にも広がり始めたと言える。
【参考】関連記事としては「外資系ロボタクシーが「なぜか日本企業と組む」裏事情」も参照。
■自動運転ロボタクシーでミュンヘン最大手のタクシー会社が握るもの、手放すもの
MTZは、創業から40年以上、従業員150人超の事業者で、ミュンヘン圏で最大手のタクシー会社とされる。Tensorは、規制当局との関係、商業運行の認可、40年超の運営経験を理由に、MTZを組む相手に選んだと説明している。
2026年10月27日、スペイン・マドリードで開かれた自動運転サミットで、両社は意向表明書の締結を発表した。MTZが自社ブランドと既存の配車システムでロボタクシーを運行し、乗客はこれまでどおりタクシー会社を通じて予約する形を想定する。
役割分担ははっきりしている。Tensorは車両を販売し、自動運転ソフトウェア、車両管理ツール、保守、研修を継続課金で提供する。MTZは運行を担い、顧客との関係とブランドを保つ。データについても、運行事業者が管理権を持つと両社は説明している。MTZのCEOも、顧客が信頼するサービス品質とデータ主権を守ると語った。

初期規模は最大500台だが、これは上限であり、最終合意とドイツでの自動運転レベル4の承認が前提となる。運行開始時期や金銭条件は明らかになっていない。Tensorが走行データをAIの学習などにどこまで使えるかも、確認できていない。
MTZのグレゴール・バイナーCEOは、プロの運転手は引き続き欠かせないとも述べている。ドイツの専門メディアは、この方式を、車両や予約、顧客接点を握るプラットフォームに対する代替案になり得ると評した。一方、米Google系の自動運転開発企業ウェイモ(Waymo)は、独自の自動運転サービスをドイツで検討している。運行事業者が主役となるMTZ方式とは、対照的な動きと言える。
【参考】関連記事としては「ドイツ 最大手タクシー会社が「自社ブランドロボタクシー」運行へ 自動運転データを囲い込み」も参照。
■newmoはKDDIやティアフォーと組みつつ、自動運転AIと走行データは自社で握る
newmoは2026年11月6日、KDDIおよびKDDIグループのKDDIスマートモビリティと、自動運転タクシーの社会実装に向けた資本業務提携を結んだ。目標は、2028年に大阪府堺市で商用化することだ。当面は、セーフティドライバーが同乗する形での運行を想定している。
役割分担は明確だ。newmoは、タクシー事業と自動運転タクシー事業の運営に加え、自動運転、配車アプリ、運行システムの提供を担う。走行データの収集と自動運転AIの開発も、newmoの役割と位置づけられた。KDDIは、通信、AI計算基盤、遠隔監視、高精度位置測位を提供し、AIの学習に使うデータの収集と集約の基盤を検討する。KDDIの出資額や持分比率は公表されていない。
「自社開発」の中身
ただし、newmoの自動運転は、すべてを自前で作る完全な内製ではない。2025年7月には、自動運転ソフト開発のティアフォー(Tier IV)との協業を発表した。この協業では、ティアフォーが開発を主導するオープンソースの自動運転ソフト「Autoware」(オートウェア)を活用するとしている。2026年2月には、半導体関連商社のマクニカ(Macnica)と、自動運転タクシーの車両開発で協業を始めている。
一方で、newmo自身は自動運転AIモデルの内製開発を掲げる。経済産業省などが進める生成AI開発支援事業GENIAC(ジーニアック)の第4期に採択され、日本の交通環境に対応した自動運転AIの基盤モデルを開発中だ。同社は採用情報で、自社開発と外部パートナーとの協業を両輪に進めると説明している。外部と組む範囲と自社で握る範囲の詳しい線引きは、公表されていない。
つまり、外部の技術や車両を使いながら、AIモデルと走行データは自社の資産として握る構えである。アプリ会社が外部のエンジニアに開発を委託しつつ、設計や運営の主導権を握ったまま「自社アプリ」として育てる考え方に近い。
強みとして挙げるのは、自社のタクシー車両から得られる走行データを、AIの学習や検証にそのままつなげる循環だ。傘下のタクシー事業者は9社、車両は約1,900台、従業員は2,800人超に広がる。開発チームは2026年5月時点で約20人。年内に40人体制へ増やす計画で、2026年11月9日には208億円の資金調達も発表した。KDDIがリード投資家を務めている。
足元の開発は途上にある。堺市と大阪市の実証は、セーフティドライバーが同乗して操作を引き継ぐ自動運転レベル2相当の段階だった。2028年の商用化は、ここから積み上げる計画になる。堺市では当面セーフティドライバーが同乗する想定で、レベル4は大阪市との連携協定で掲げる目標だ。
さらに注目されるのが、他のタクシー会社への展開だ。堺市で開発・検証した自動運転タクシーの運行機能を、全国の地域交通事業者へ提供することが検討されている。newmoは自動運転を自前で用意する側にとどまらず、他のタクシー会社に提供する側に回る可能性もある。
【参考】関連記事としては「約200億集めた「newmo」がライドシェア撤退か 自動運転一本化へ」も参照。
■開発まで担えないタクシー会社は淘汰されるのか 生き残り方は3つ
結論から言えば、すべてのタクシー会社が自動運転の開発まで担う必要はないだろう。日独2社の動きと東京の事例を並べると、生き残り方は大きく3つに分けられる。
型A:開発の主導権を握る
1つ目は、開発の主導権を握る型である。newmoがこれに当たる。ティアフォーなど外部とも組みつつ、AIモデルと走行データを自社で持ち、運行から配車までを一体で運営する。もっとも、自動運転ソフトは原則として外部との協業に委ねている。AIモデルの開発をすべて内製化するのは難しく、実務の多くは外部委託とみられるが、重要なのは自社オリジナルのAIモデルを開発・保有する点だ。ただし、200億円超の資金調達とタクシー会社の買収で運行基盤を広げた末の戦略であり、誰もが取れる道ではない。
型B:顧客とデータを握る
2つ目は、開発を外部に任せ、ブランド、顧客、データ、配車を握る型である。MTZが示す方式だ。車両と自動運転ソフトは技術企業に頼るが、乗客との接点は手放さない。ただし、データの扱いは契約次第で意味合いが変わる。Tensorが学習に使えるかという未公表の点は、今後の焦点になる。
型C:他社の仕組みに乗る
3つ目は、他社の仕組みに乗る型である。2026年9月15日、配車アプリ大手のGO、タクシー大手の日本交通、ウェイモの3社は、2027年中に東京で国内初の完全無人タクシーの商用運行を目指すと発表した。段階的に100台規模まで広げる計画で、GOが配車アプリ、日本交通が運行管理を担う。許認可の取得が前提だ。技術と配車の主導権は、提携先に委ねる面がある。
政府は2030年度までに、バスやタクシーなどの自動運転サービス車両を全国で1万台導入する目標を掲げる。台数が増えるほど、どの型を選ぶかが、タクシー会社の競争力を分けていく可能性がある。今回の発表の中に、垂直統合をしない事業者が退場すると述べたものは確認できない。むしろnewmoは、運行機能を他の事業者へ提供することも検討している。淘汰を分けるのは、開発の有無そのものより、顧客接点と走行データを手元に残せるかどうかだろう。
【参考】関連記事としては「ついにウェイモのアプリが日本を席巻する序章か GOと日本交通が交渉に折れたのか」も参照。
■自動運転ロボタクシーの自社開発をめぐる今後の行方
ドイツのMTZと日本のnewmoは、手段こそ違うが、顧客と走行データを手放さないという一点でつながっている。ロボタクシー市場では、車両や自動運転の性能に目が向きやすい。だが、誰が乗客を持ち、走行データを管理するかが、将来の収益と交渉力を左右する可能性がある。
もっとも、2つの計画はまだ途上にある。MTZは意向表明書の段階で、最終合意とドイツでのレベル4の承認が前提だ。newmoの商用化は2028年の目標で、当面はセーフティドライバーが同乗する。
東京の2027年中、堺市の2028年と、結果が見えるのはこれからだ。タクシー会社が自動運転の自社開発まで担う時代になるのか。それとも、顧客接点を握る運行主体として技術企業と組む形が主流になるのか。タクシー会社の淘汰を分けるのは、2028年前後に見えてくるその答えだろう。
【参考】関連記事としては「テスラ、「日本のタクシー会社」を買収か?ロボタクシー展開なら」も参照。