

東京証券取引所グロース市場に上場してから間もなく3カ月を迎えるティアフォー。同社の自動運転事業は株式市場に受け入れられた様子で、この間、同社の株価は2倍を超える伸びを見せている。
自動運転の普及に向けた機運が高まっていることは確実な追い風要素であり、赤字局面はまだ続く見込みだが、どのような点が評価され、支持を集めているのだろうか。ティアフォーの戦略に迫る。
記事の目次
| 編集部おすすめサービス<PR> | |
| 自動車保険 スクエアbang!(一括見積もり) 「最も安い」自動車保険を選べる!見直すなら今! |  |
| 新車定額!リースナブル(車のカーリース) お好きな車が月1万円台!頭金・初期費用なし! | |
| 車業界への転職はパソナで!(転職エージェント) 転職後の平均年収837〜1,015万円!今すぐ無料登録を | |
| タクシーアプリは「DiDi」(配車アプリ) クーポン超充実!「無料」のチャンスも! | |
| 編集部おすすめサービス<PR> | |
| スクエアbang! |  |
| 「最も安い」自動車保険を提案! | |
| リースナブル | |
| 新車が月々2万円から! | |
| パソナキャリア | |
| 転職後の平均年収837〜1,015万円 | |
| タクシーアプリDiDi | |
| クーポンが充実!「乗車無料」チャンス | |
■ティアフォーの株価動向
上場3カ月で株価は2倍に
ティアフォーは2026年7月22日、東証グロース市場に上場した。初日の始値は1,009円で、終値は1,015円となっていた。
その後、1カ月間は900円台を行き来していたが、8月下旬から9月頭にかけて急伸し、9月3日の終値は3,570円を記録した。その後は2,000円前後で落ち着いた展開を見せ、10月14日時点の終値は2,240円となっている。
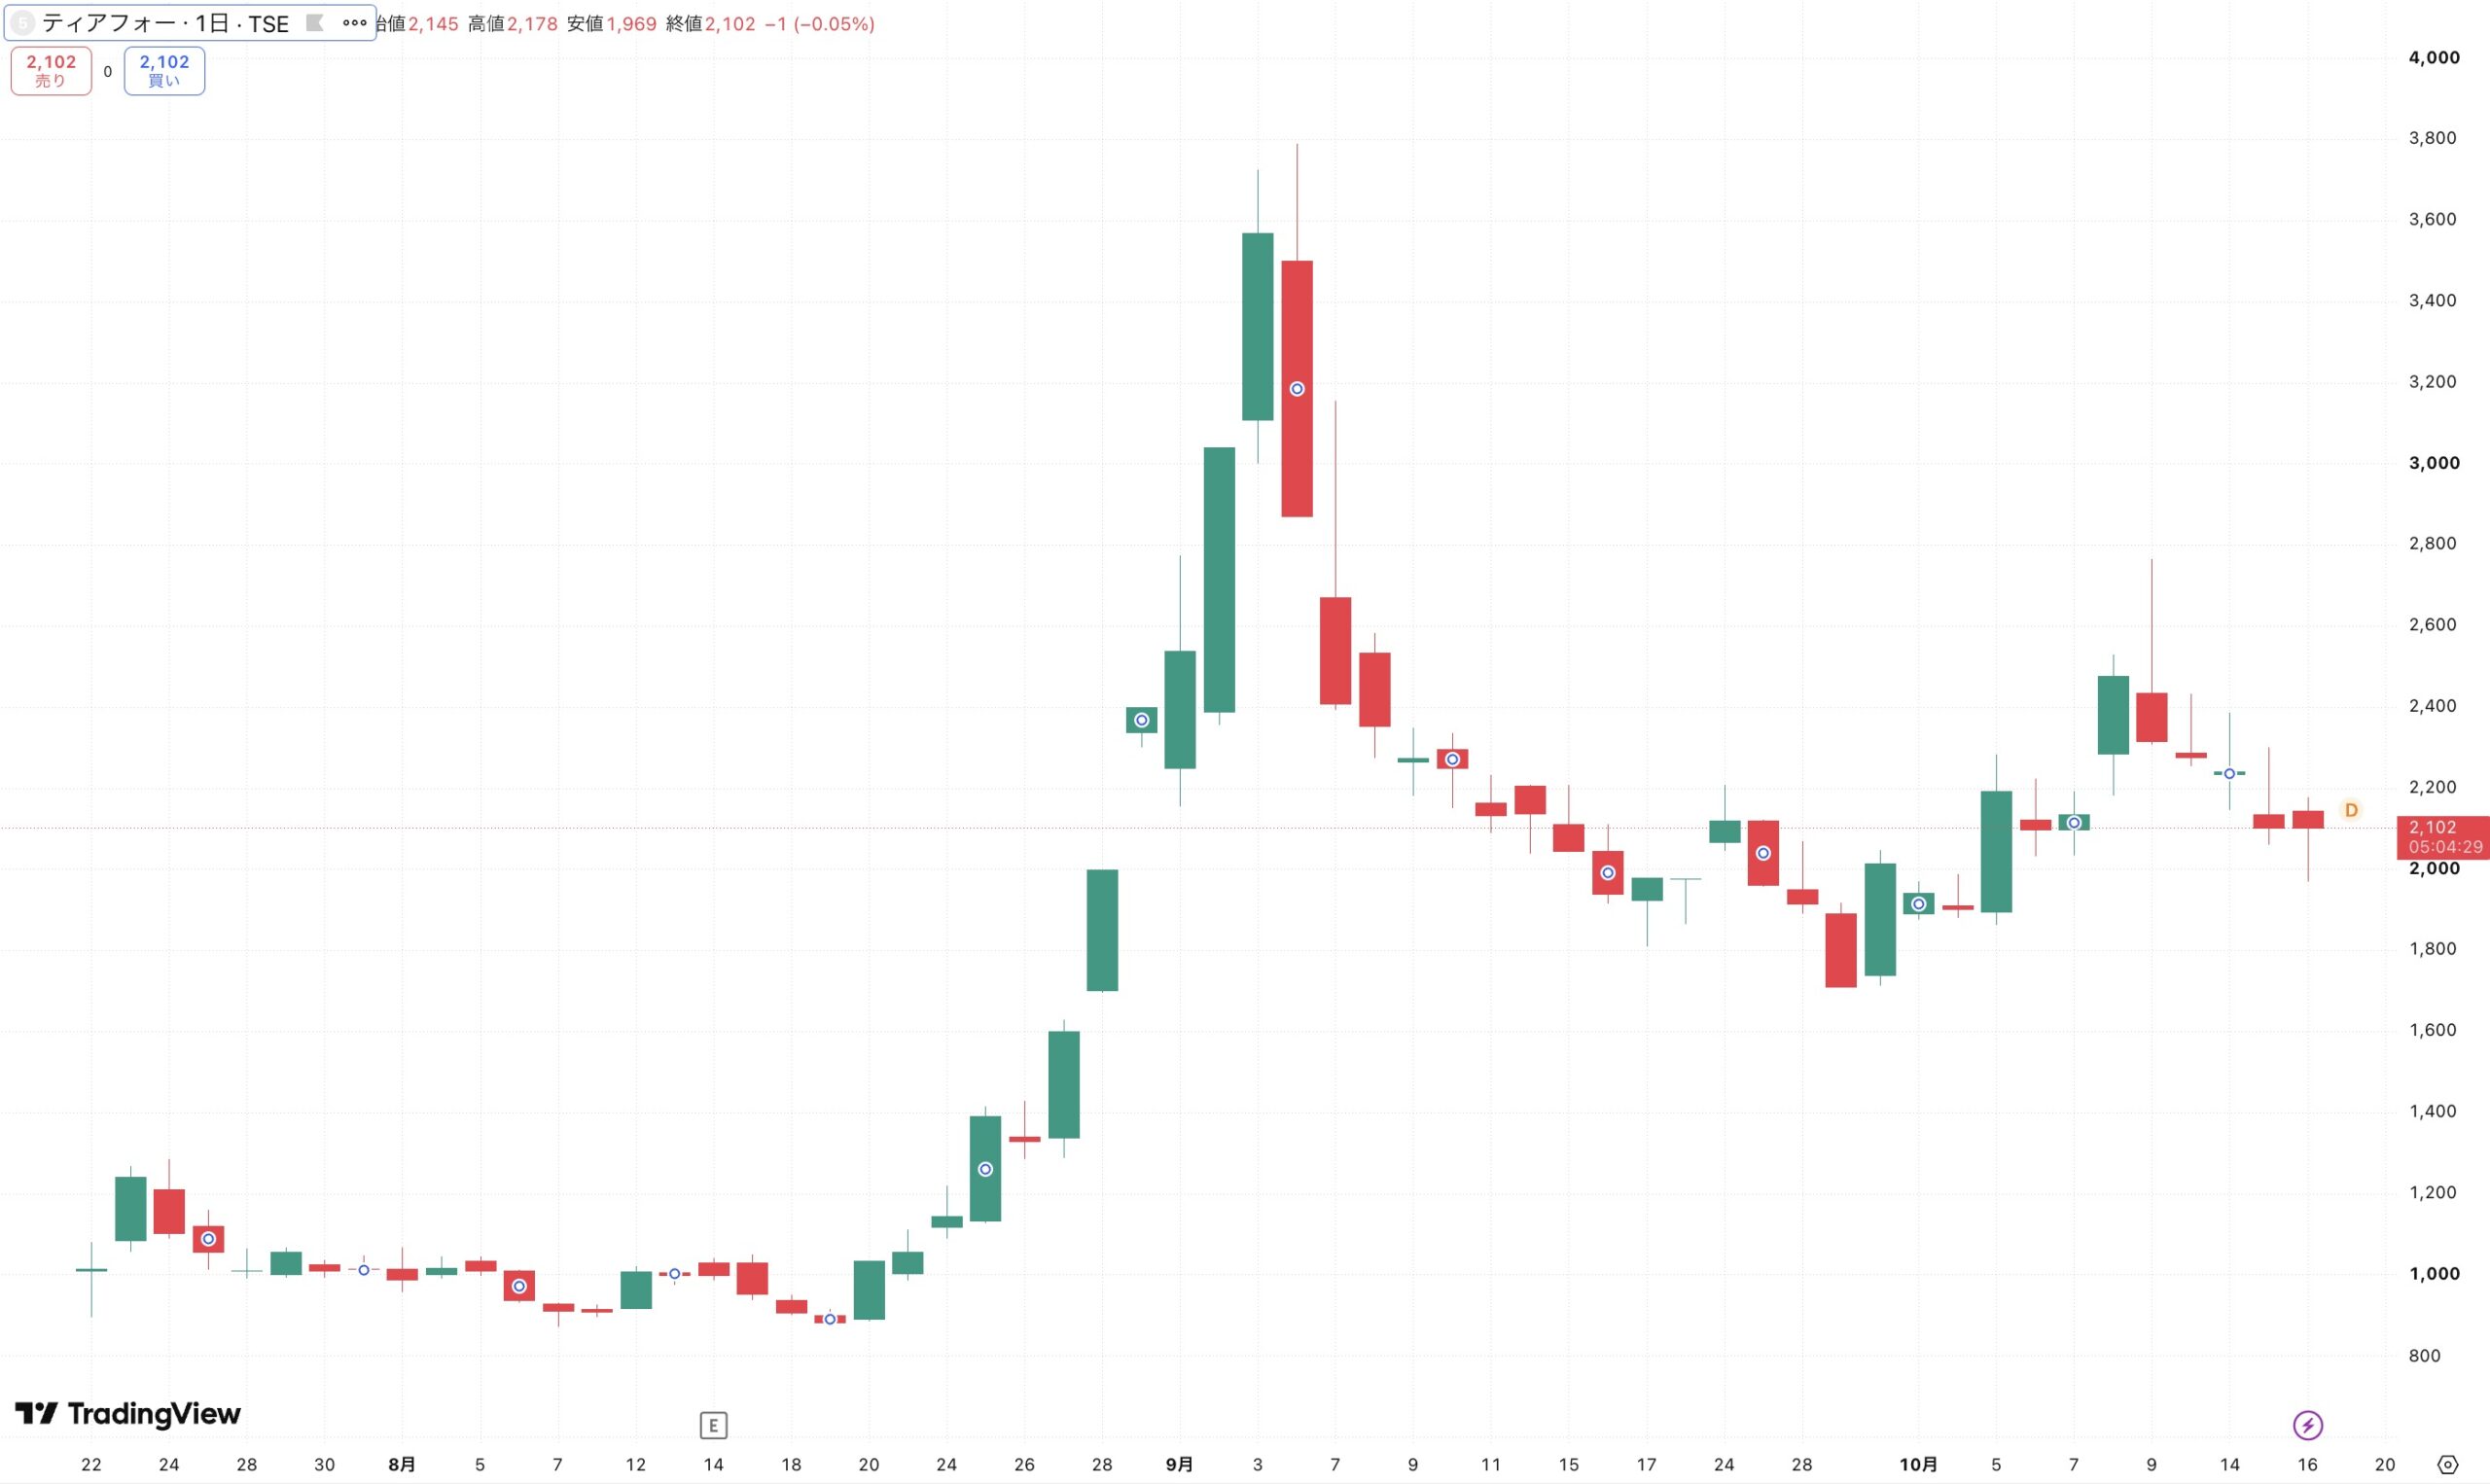
その後も初日比2倍の水準で推移していることから、株式市場に受け入れられたことは間違いなさそうだ。今後激しく上下動する可能性はあるが、海外市場の先行例が伸び悩んでいることを踏まえると、出足は上々と言えるのではないだろうか。
明確なビジョンを投資家は好感?
詳細は後段で触れるが、8月中旬に発表された2026年9月期第3四半期決算では、黒字化に向けたマイルストーンとともに、2030年9月期までに車両運用台数が累計1,800台に達するとの見通しが示された。
マイルストーンが明確に示され、順調かつ堅実に成長していくビジョンに投資家が共感したことで、その後の株価急伸が実現したのかもしれない。黒字化の目安は800台としており、展望は明るい。
ティアフォーはこれまでも数々の実証や多領域における研究開発、協業を進めてきた。その一つひとつは点かもしれないが、こうした点と点が結び付き、具体的な事業として成果を上げ始める未来が目前に迫っている。
海外勢に押されがちな自動運転開発分野において、早くから奮闘してきたティアフォー。国産に寄せられる期待が、株価という形で可視化されているのかもしれない。
■ティアフォーのビジョン概要
売上高・売上総利益は前年同期比30%増
ティアフォーの2026年9月期第3四半期(2025年10月~2026年6月末)決算によると、オープンソースを活用し研究開発規模を維持しながら、売上高・売上総利益は増加し、売上高は前年同期比+30.0%の51億7,800万円 、売上総利益も同+31.6%の20億300万円となった。一方、経常利益は同14.4減の-40億8,700万円で、赤字は依然として続いている。
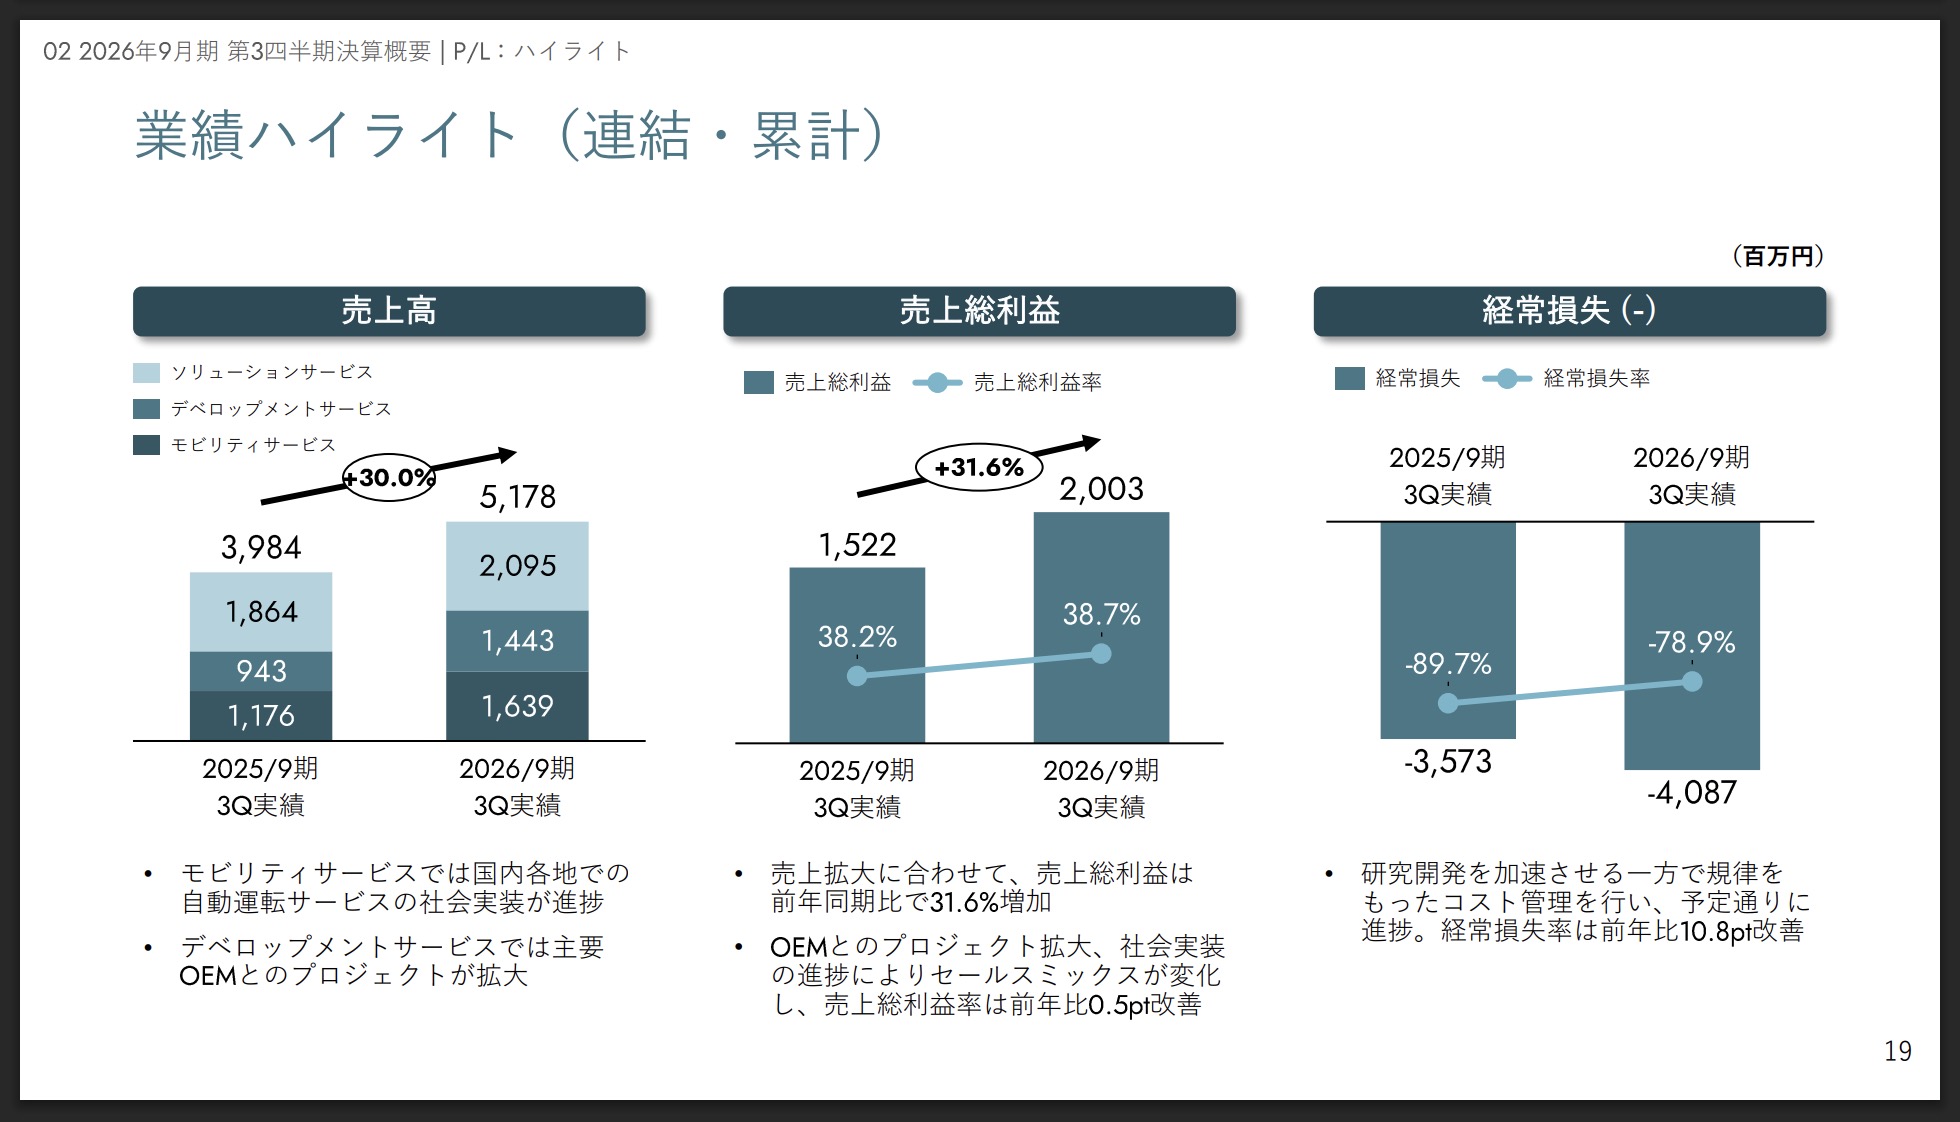
研究開発費は、同1.8%減の59億8,900万円と抑えている。AIベースの自動運転技術の開発に取り組んでおり、東京都内の公道で走行試験を行っている。今後、自動運転レベル4認可を取得する予定としている。
また、量産化・社会実装に向け、自動運転の運用モデルを確立するための先行実証地域「リファレンスサイト」を東京・お台場に開設したようだ。
▼ティアフォー 2026年9月期 第3四半期決算短信
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260814/20260813520083.pdf
▼ティアフォー 2026年9月期 第3四半期決算説明資料
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260814/20260813519648.pdf
自動搬送サービスは90台規模に!コマツやトヨタとも協業
売り上げ関連では、モビリティサービス面で、KDDIと累計1,000台導入に向けた協業を発表したほか、デベロップメントサービスにおいて、ヤマハ発動機やコマツ、トヨタ、いすゞ、スズキといったOEM各社と量産に向けた取り組みを加速している。ソリューションサービスでは、Astemo と自家用車向けの協業を発表した。
KDDIとの取り組みでは、KDDIスマートモビリティを交え、KDDIの通信基盤やインフラオペレーション力、KDDIスマートモビリティが担う走行計画の策定から車両の調達、遠隔監視、運行管理までの一貫した実装支援力を組み合わせることで、地域で利用可能な自動運転サービスの導入を実現し、2030年までに累計1,000台規模の商用導入を目指す。
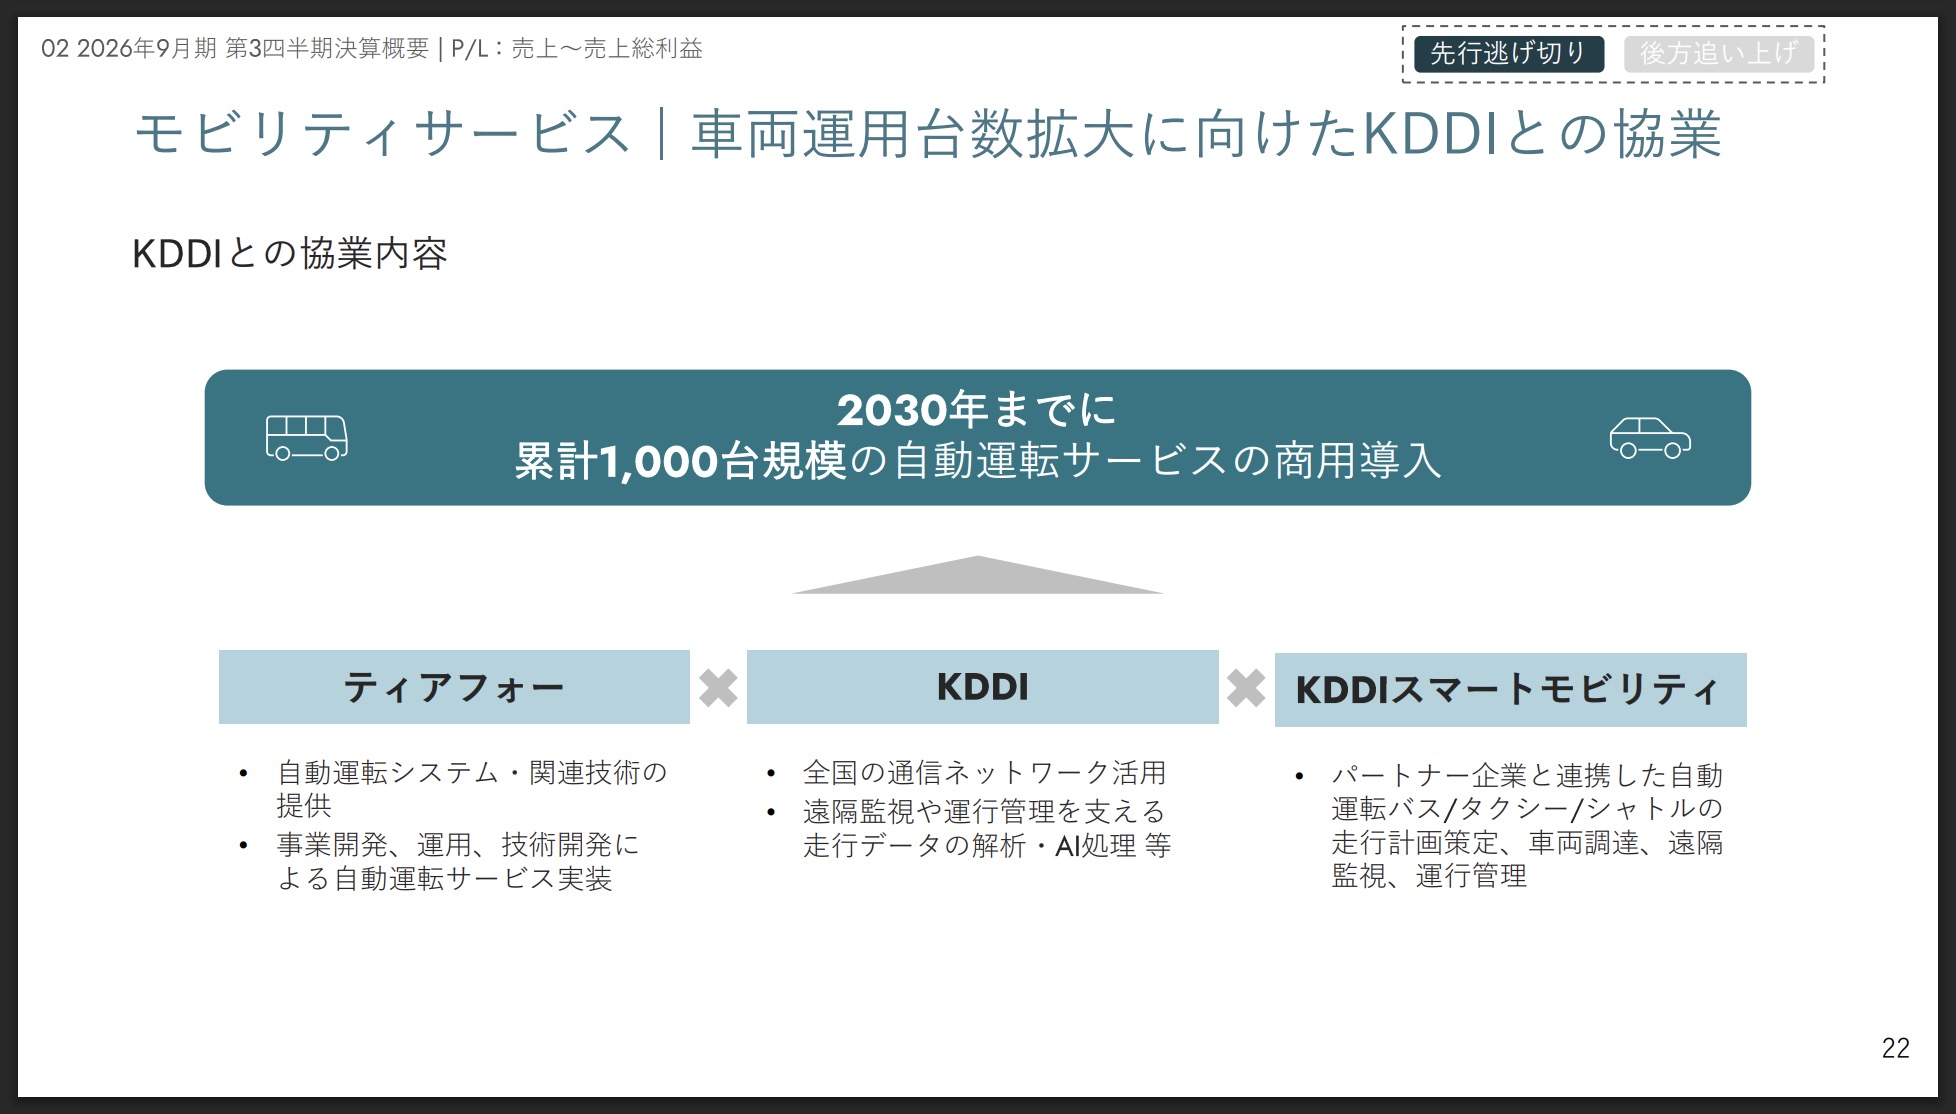
デベロップメントサービスは、ヤマハ発動機と合弁で展開している自動搬送サービスはすでに90台規模まで導入が進んでいるという。コマツとは、建設機械の自動運転技術の実用化にむけた協業を進めている。土木・採石現場向けにアーティキュレートダンプトラックとリジッドダンプトラックの自動運転化を進め、2027年度までに実用化を目指す。
トヨタとは、次世代モビリティ「e-Palette」の自動運転化・活用について取り組みを進めており、「SusHi Tech Tokyo 2026」でも紹介された。具体的な展開計画については非公表としている。
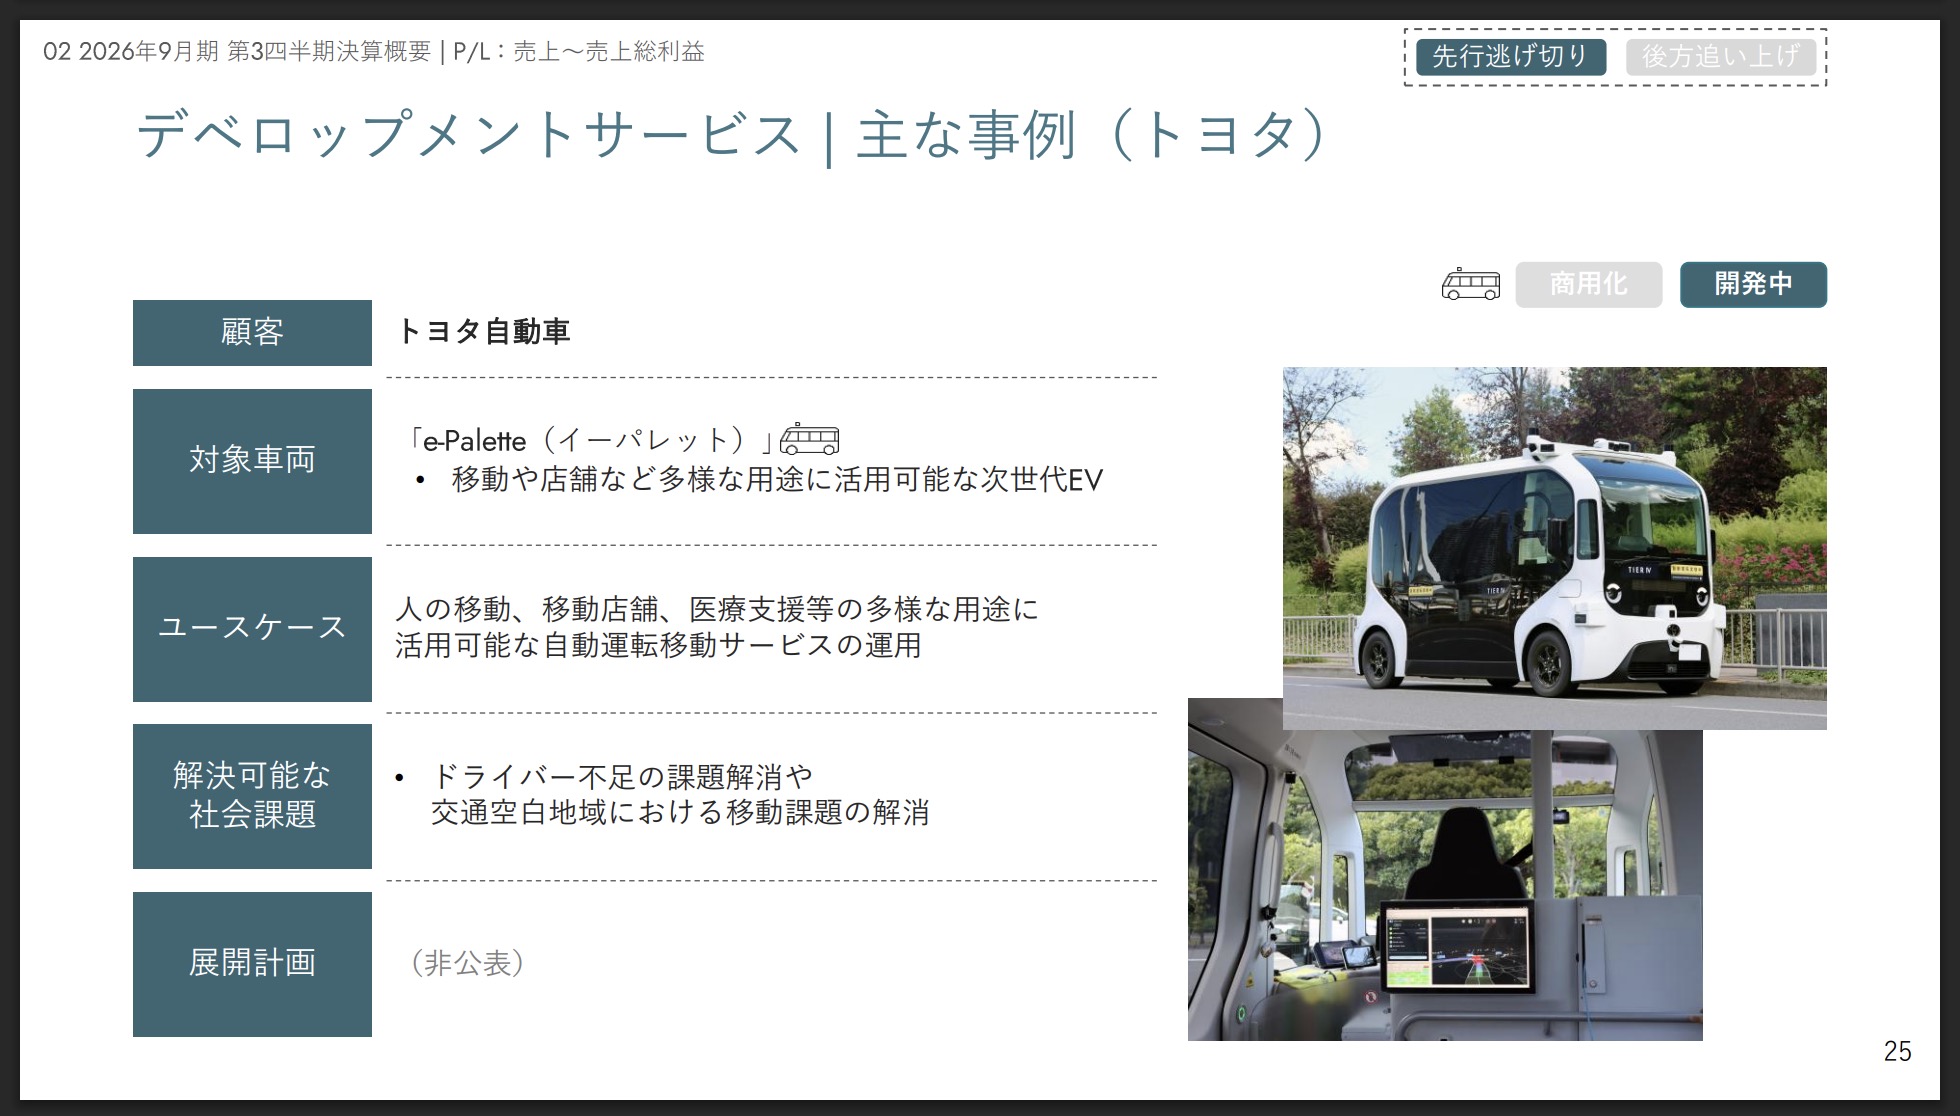
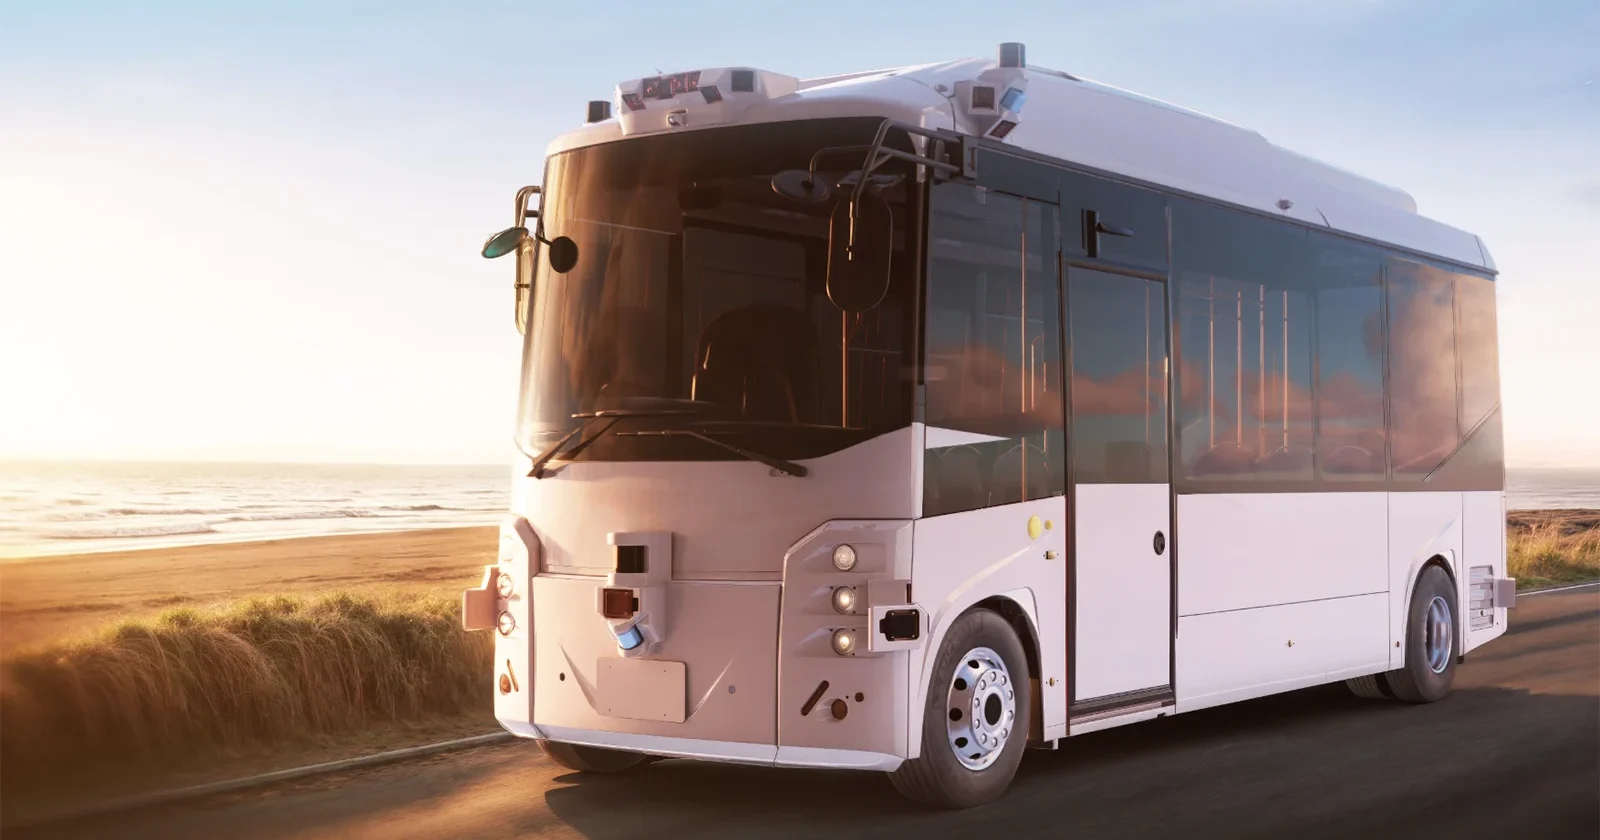
いすゞとは、路線バスなど公共交通におけるレベル4移動サービスの運用に向け、大型EVバス「エルガEV」の自動運転化に取り組んでいる。スズキとは、シャトル向け車両「ソリオ」による自動運転移動サービスの運用に取り組んでいるようだ。
Autowareを基盤とした共同開発やデータ共有で2024年から連携しているAstemoとの協業では、「Co-MLOps」ソリューションを活用し、Astemoの次世代開発プラットフォームの構築に取り組む。Astemoは、このプラットフォームを活用して2030年代前半にE2E型自動運転AIモデルの自家用車へ搭載を目指すとしている。
800台が黒字化のマイルストーン
車両運用台数は、2025年9月期末で114台となっている。現時点の事業を前提にすると、累計車両運用台数が約800台に到達することが経常利益黒字化達成の目安の一つになるという。
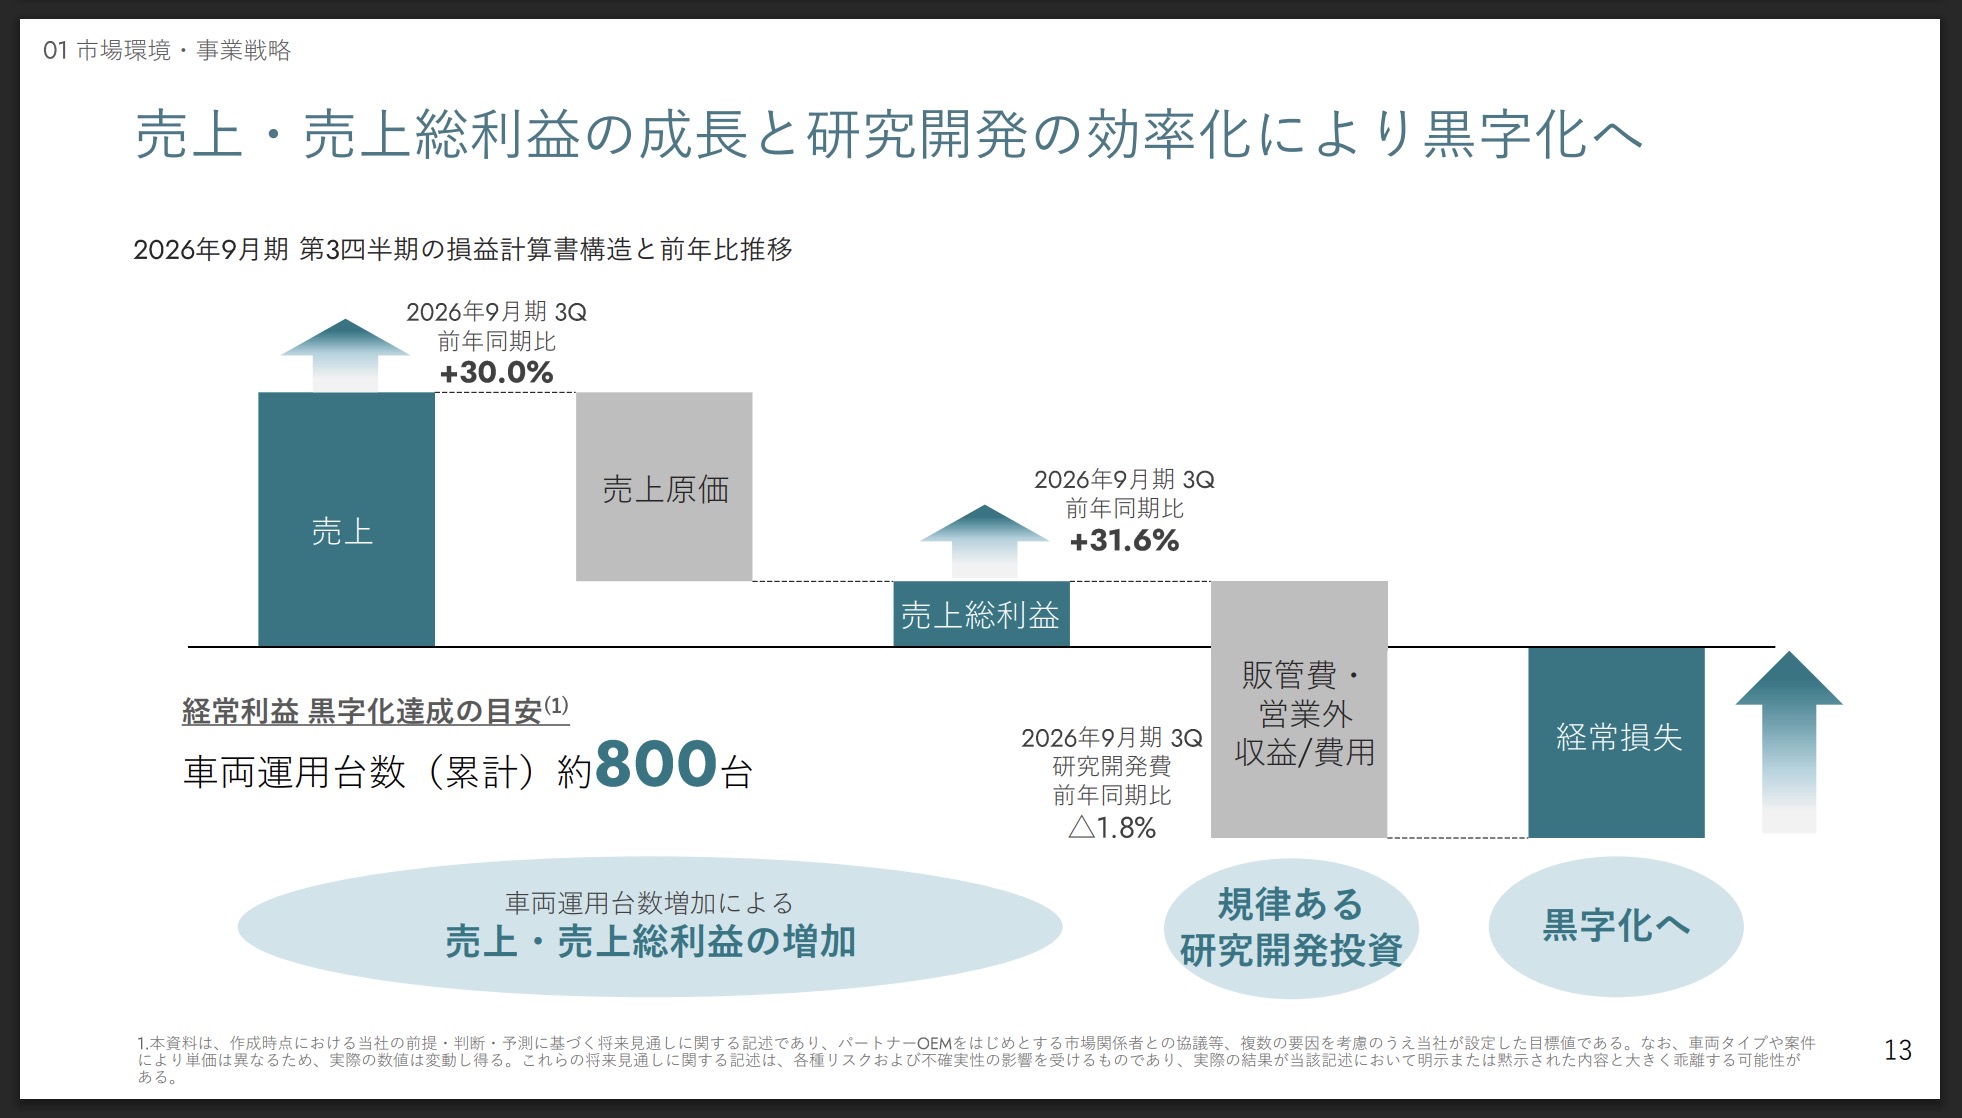
目標として、2030年9月期までに少なくとも累計1,800台まで拡大し、ワンタイム収益とリカーリング収益の拡大を目指すとしている。この1,800台という数字は、単純に市場規模から逆算した数字ではなく、すでに受注、あるいは条件付きで受注し、開発が進行している複数のプロジェクトについて、それぞれが想定している量産目標を積み上げた数字という。
現時点ではバス・シャトル、特殊用途車両が中心となっており、現在進行中のプロジェクトを確実に量産へ移行させることが最も重要な経営課題としている。
つまり、2030年までに1,800台というのは、ただの目標値ではなく根拠のある数字なのだ。実際の損益は、車種や収益構成、研究開発投資などの要因により変動するとしているが、黒字化に向けた800台というマイルストーンは、2028~2029年ごろに達成できそうなペースとなる。
2~3年後の黒字化が濃厚?
少なからず、4年後の2030年9月期までには黒字化を実現する――という明確な道筋を示した意義は大きい。
自動運転開発は、先行するWaymoでさえ赤字が続いており、黒字化時期は示されていない。中国系企業など、一部ではエリア単位で黒字化を達成したようで、まもなく本格的な黒字化フェーズに到達するものと思われるが、事業拡大フェーズも並行するため、実際の黒字化時期はいまいちわからない。
一方、ティアフォーは、車両運用台数を増やし売上総利益を成長させる一方、研究開発費を規律ある水準でコントロールすることにより、オペレーティングレバレッジを効かせ早期の黒字化を目指す道筋を示している。
ロボタクシーやE2E開発など研究開発はまだまだ続くものと思われるが、現状想定していない特段の局面を迎えない限り過剰投資せず、安定経営にまい進するものと考えられる。日本的な投資家目線では、ティアフォーは優等生なのだろう。
ロボタクシーやトラックは「後方追い上げ型」
ロボタクシーなどの行方にも注目が集まるところだが、ティアフォーはロボタクシーを「後方追い上げ型」に据えている。
すでにティアフォーが高い市場シェアを有し、市場におけるポジションを確立しているバスやシャトル、特殊用途車両は「先行逃げ切り型 “First -Mover”」とし、技術がコモディティ化した後のフェーズ2においては、先行優位の地位を維持しつつ、自社とAutowareパートナー で高い市場シェアを確保し、Autowareの経済圏拡大を目指す。
一方、タクシーやトラック、乗用車は、海外他社が多額の研究開発費を投下して市場をリードしている領域で、歴史にならえば技術はいずれオープンソース化されるため、現時点では過度な投資を抑制する「後方追い上げ型 “Fast-Follower”」に据える。
フェーズ2において、バスやシャトルなどで培った技術・ノウハウを横展開し、Autowareを活用した効率的な技術開発でキャッチアップしていく戦略だ。
このフェーズ2がいつごろ訪れるのかは定かではないが、ティアフォーによると、日本国内の車両保有台数は、バス6.2万台、特殊車両9.4万台、タクシー19.4万台、トラック88.1万台となっており、膨大な市場が眠っている。
こうした車両が時間をかけて更新の時を迎え、徐々に自動運転車へと買い替えられていく……と考えれば、必要以上に開発競争に乗らず、機が熟するタイミングに合わせて仕掛けていくのも勝ち筋の一つと言えるだろう。
【参考】関連記事「ティアフォーの自動運転/Autoware戦略」も参照。
■【まとめ】ティアフォーの業績は自動運転社会の進捗を象徴する
開発局面が続く自動運転という最先端領域でありながら、黒字化への道筋を明確に示したティアフォー。機関投資家からの資金流入の機運が高まれば、さらなる爆伸も期待できる。
また、ティアフォーの青写真が予定通り進めば、日本全体における自動運転サービス実装も計画通り進み、自動運転社会の醸成が進展することにつながる。
自動運転社会の早期実現という公的な観点からも、ティアフォーのさらなる躍進に期待したいところだ。
【参考】関連記事としては「自動運転銘柄、本命の米国株・日本株まとめ|株式投資」も参照。