

ブラックリストに載っていると、車のローンはもう組めないのか。
実際、銀行系マイカーローンやディーラーローンは厳しくなりやすい。ただ一方で、自社ローンや信用回復ローンは、過去の信用情報だけでなく、現在の収入や支払い能力を見て判断されることがある。
つまり、ブラックリストの状態でも、車を持てる可能性はかなり高く、中には99%の高い通過率を誇るローンもある。
ただし、100%誰でも通るローンはない。
本記事では、CICの「異動」の意味や情報が残る期間、CICを見ないとされるカーローンの仕組みを整理したうえで、通過のしやすいローンを紹介する。
審査に通るかどうかは、最終的には申し込んでみないと分からない。まずは無料の仮審査で、自分の状況でも可能性があるかを確かめてみてほしい。
▼審査通過率90%超え多数あり!▼
| 審査に通りやすい!カーリース・車サブスク | ||
 | クルマテラス ・独自審査で通過率97.9% ・保証人や頭金で通過しやすさを調整可能 ・滞納歴より現在の支払い能力を重視 | 公式サイトはこちら |
 | オトロン ・信販会社なしの完全自社ローンで金利0% ・信用情報ブラックでもOK ・通過率は約95%以上で最短15分審査 | 公式サイトはこちら |
 | リースナブル ・複数の信販会社による審査を実施 ・月額が低く、返済負担が軽め ・業界最安水準・台数限定プランあり | 公式サイトはこちら |
 | MOTA(モータ) ・オリックス自動車提携の自社審査で比較的緩め ・残価精算なし&月額が低く審査を通りやすい構造 ・契約満了後は車がもらえる | 公式サイトはこちら |
 | ココカー ・通過率97.6%のブラックOK自社ローン ・信用情報の残らない1分仮審査 ・分割手数料0円&全国対応 | 公式サイトはこちら |
 | ニコノリ ・複数の信販会社と提携・1社落ちても再審査可能 ・頭金・下取りで審査通過を調整しやすい ・残価設定で月額を下げて審査ハードルを軽減 | 公式サイトはこちら |
 | カルモくん ・年収や借入状況が基準未満でも通過 ・無料お試し審査で事前に結果確認OK ・毎月定額・契約満了後は車がもらえる | 公式サイトはこちら |
 | カーリバ ・驚異の審査通過率99.8% ・最短3分で審査が完了 ・最大60回分割払い&実質金利0%も | 公式サイトはこちら |
 | モビローン ・審査通過率99%でほぼ誰でも対象 ・最大120回の長期分割払いで月々の負担を軽減 ・完済で失った信用情報の回復できる | 公式サイトはこちら |
 | モビカリ ・頭金0円&定額で国産全車種から選べる ・最大14社の信販会社で柔軟な審査 ・1400店以上のビジネスパートナーあり | 公式サイトはこちら |
| <PR> | ||
記事の目次
ブラックリストでも車のローンは通る?結論と前提
ブラックリストに載っていても、車のローンに通る可能性はある。ただし、どのローンに申し込むかで結果は大きく変わる。
まずは、ブラックリストという言葉の正体と、ローンの種類ごとの違いを押さえておこう。
そもそも「ブラックリスト」という公式の名簿はない
ブラックリストという名前の名簿が、どこかに存在するわけではない。ローンやクレジットカードの延滞、債務整理、自己破産などの記録が信用情報機関に残っている状態を、一般的に「ブラックリスト」と呼んでいる。
日本の主な信用情報機関には、CIC(シー・アイ・シー)、JICC(日本信用情報機構)、KSC(全国銀行個人信用情報センター)がある。クレジットカードや分割払いはCIC、消費者金融はJICC、銀行ローンはKSCが関わるケースが多い。
信販会社や銀行のローンでは、信用情報機関への照会結果が返済リスクの判断材料になる。延滞や債務整理の記録があると、通常のカーローンは厳しくなりやすい。
車のローンは種類によって通りやすさが変わる
同じ「車のローン」でも、審査の見方は種類によって違う。主な違いは次のとおりだ。
| ローンの種類 | 審査の見られ方 | ブラックリストの影響 |
|---|---|---|
| 銀行系マイカーローン | 信用情報・年収・返済負担率を重視 | かなり厳しい傾向 |
| ディーラーローン・信販会社のローン | 提携信販会社が信用情報を照会 | 条件次第で通る場合もあるが、厳しめ |
| 自社ローン | 販売店が独自基準で審査 | 現在の収入や支払い能力を重視しやすい |
| 信用回復ローン | 返済実績を積みながら信用回復を目指す仕組み | 現在の支払い能力を重視しやすい |
表のうち、自社ローンと信用回復ローンは、銀行や信販会社の一般的なカーローンとは別の仕組みだ。本記事では、混同しないように呼び分けて説明する。
もちろん、自社ローンや信用回復ローンでも必ず通るわけではない。収入、勤務状況、希望車両の価格、頭金や保証人の有無などで結果は変わる。
自社ローンとほかのローンの違いを詳しく知りたい人は、次の記事も参考にしてほしい。
CICの「異動」とは?車のローン審査で見られること
ブラックリストの正体としてよく出てくるのが、信用情報に登録される「異動」の記録だ。ここでは、CICの定義と、記録が残る期間を整理する。
異動が登録される主なケース
CICでは、異動に該当するケースとして、主に次のような内容が示されている。
- 61日以上または3か月以上の支払い遅れがある、または過去にあった
- 返済できなくなり、保証会社が代わりに支払った
- 裁判所が破産手続の開始を決定した
数日程度の支払い遅れですぐに異動になるわけではない。目安になるのは、61日以上または3か月以上の延滞だ。
ただし、債務整理や保証会社の代位弁済などは、登録元の会社や契約内容によって扱いが変わる。自分の状態を正確に知るには、信用情報の開示請求を行うのが確実だ。
異動情報が残る期間の目安
CICの公式情報では、クレジット情報は契約期間中および契約終了後5年間保有される。申込情報は、照会日から6か月間だ。
つまり、延滞を解消しただけで、すぐに記録が消えるとは限らない。契約が終了してから一定期間残る点に注意したい。
ポイントは「延滞が終わった日」ではなく、契約終了日が起点になるケースがあることだ。JICCやKSCは、登録される情報や保有期間が異なる場合があるため、正確な内容は各機関の公式サイトで確認してほしい。
自分の信用情報は開示請求で確認できる
自分がブラックリスト状態なのか、CICに異動が残っているのか分からない場合は、開示請求で確認できる。CICは、スマホや郵送で開示手続きを受け付けている。
開示で確認できるのは、契約状況、入金状況、異動の有無、申込情報などだ。開示したからといって記録が消えるわけではないが、ローンに申し込む前の判断材料になる。
「なんとなくブラックかも」と不安な人は、まず信用情報を確認すると、次に取るべき行動を決めやすい。
CICを見ないカーローンはある?自社ローンの仕組み
CICを見ないカーローンを探す人は少なくない。厳密には、信販会社を通さず販売店が独自に審査する自社ローンが、それに近い選択肢になる。
ただし、「CICを見ない=誰でも通る」ではない。仕組みと注意点を押さえておこう。
自社ローンは信販会社を通さず販売店が直接審査する
自社ローンは、中古車販売店が車両代金を立て替え、購入者が販売店に分割で支払っていく仕組みだ。信販会社の一般的なローン審査を通さないため、審査基準は販売店ごとに異なる。
多くの自社ローンでは、過去の信用情報よりも、今の収入、勤務状況、毎月支払える金額などを重視する。
過去に延滞や債務整理があっても、現在の支払い能力を説明できれば相談できる余地がある点が、自社ローンの特徴だ。
「CICを見ない」でも審査はある
CICを見ないからといって、審査がないわけではない。本人確認、勤務先、収入、家族構成、保証人の有無、希望車両の価格などは確認される。
また、販売店によっては、全車にGPSを取り付ける場合がある。支払いが遅れた際の車両管理を目的とするケースがあり、抵抗がある人は事前に確認したい。
信用情報機関を照会するか、GPSが付くか、所有権がいつ移るかは、販売店ごとに異なる。契約前に必ず確認しよう。
審査通過率が最も高いのものでもカーリバやモビローンの99%だ。仮審査はオンラインから簡単に申込め、信用機関への履歴は残らないので、複数まとめて申請しても安心だ。

信用回復ローンは完済後の信用情報の回復を目指せる
信用回復ローンは、返済実績を積み重ねることで、将来的な信用情報の回復を目指す仕組みだ。販売店が提携する信販会社などを通じて契約するケースがあり、自社ローンとは別物として考えたい。
メリットは、毎月きちんと返済することで、支払い実績を残せる可能性がある点だ。一方で、金利や車両価格、総支払額は事前に確認する必要がある。
クルマテラスであれば、最低金利は3.9%とディーラーローンなみの低さのため、もしここで条件のよいローンを組めるかをチェックしたおきたい。
ブラックリストでも車を買いたい人が検討できる3つのサービス
ブラックリストでも車を買いたい人が、仮審査を出しやすい3サービスを紹介する。順位ではなく、仕組みや向いている人の違いで整理した。
通過率や金利は、各社の公表値または案内に基づく目安だ。申込者の状況により条件は変わり、通過を保証するものではない。
- クルマテラス:信用回復ローンを扱う。返済実績を重視したい人向け
- オトロン:オートバックスセブン傘下の自社ローン。プランを選びたい人向け
- ココカー(COCOCAR):自社ローン専門店。仮審査を手早く試したい人向け
それぞれ見ていこう。
クルマテラス|信用情報の回復も見据えたい人向け
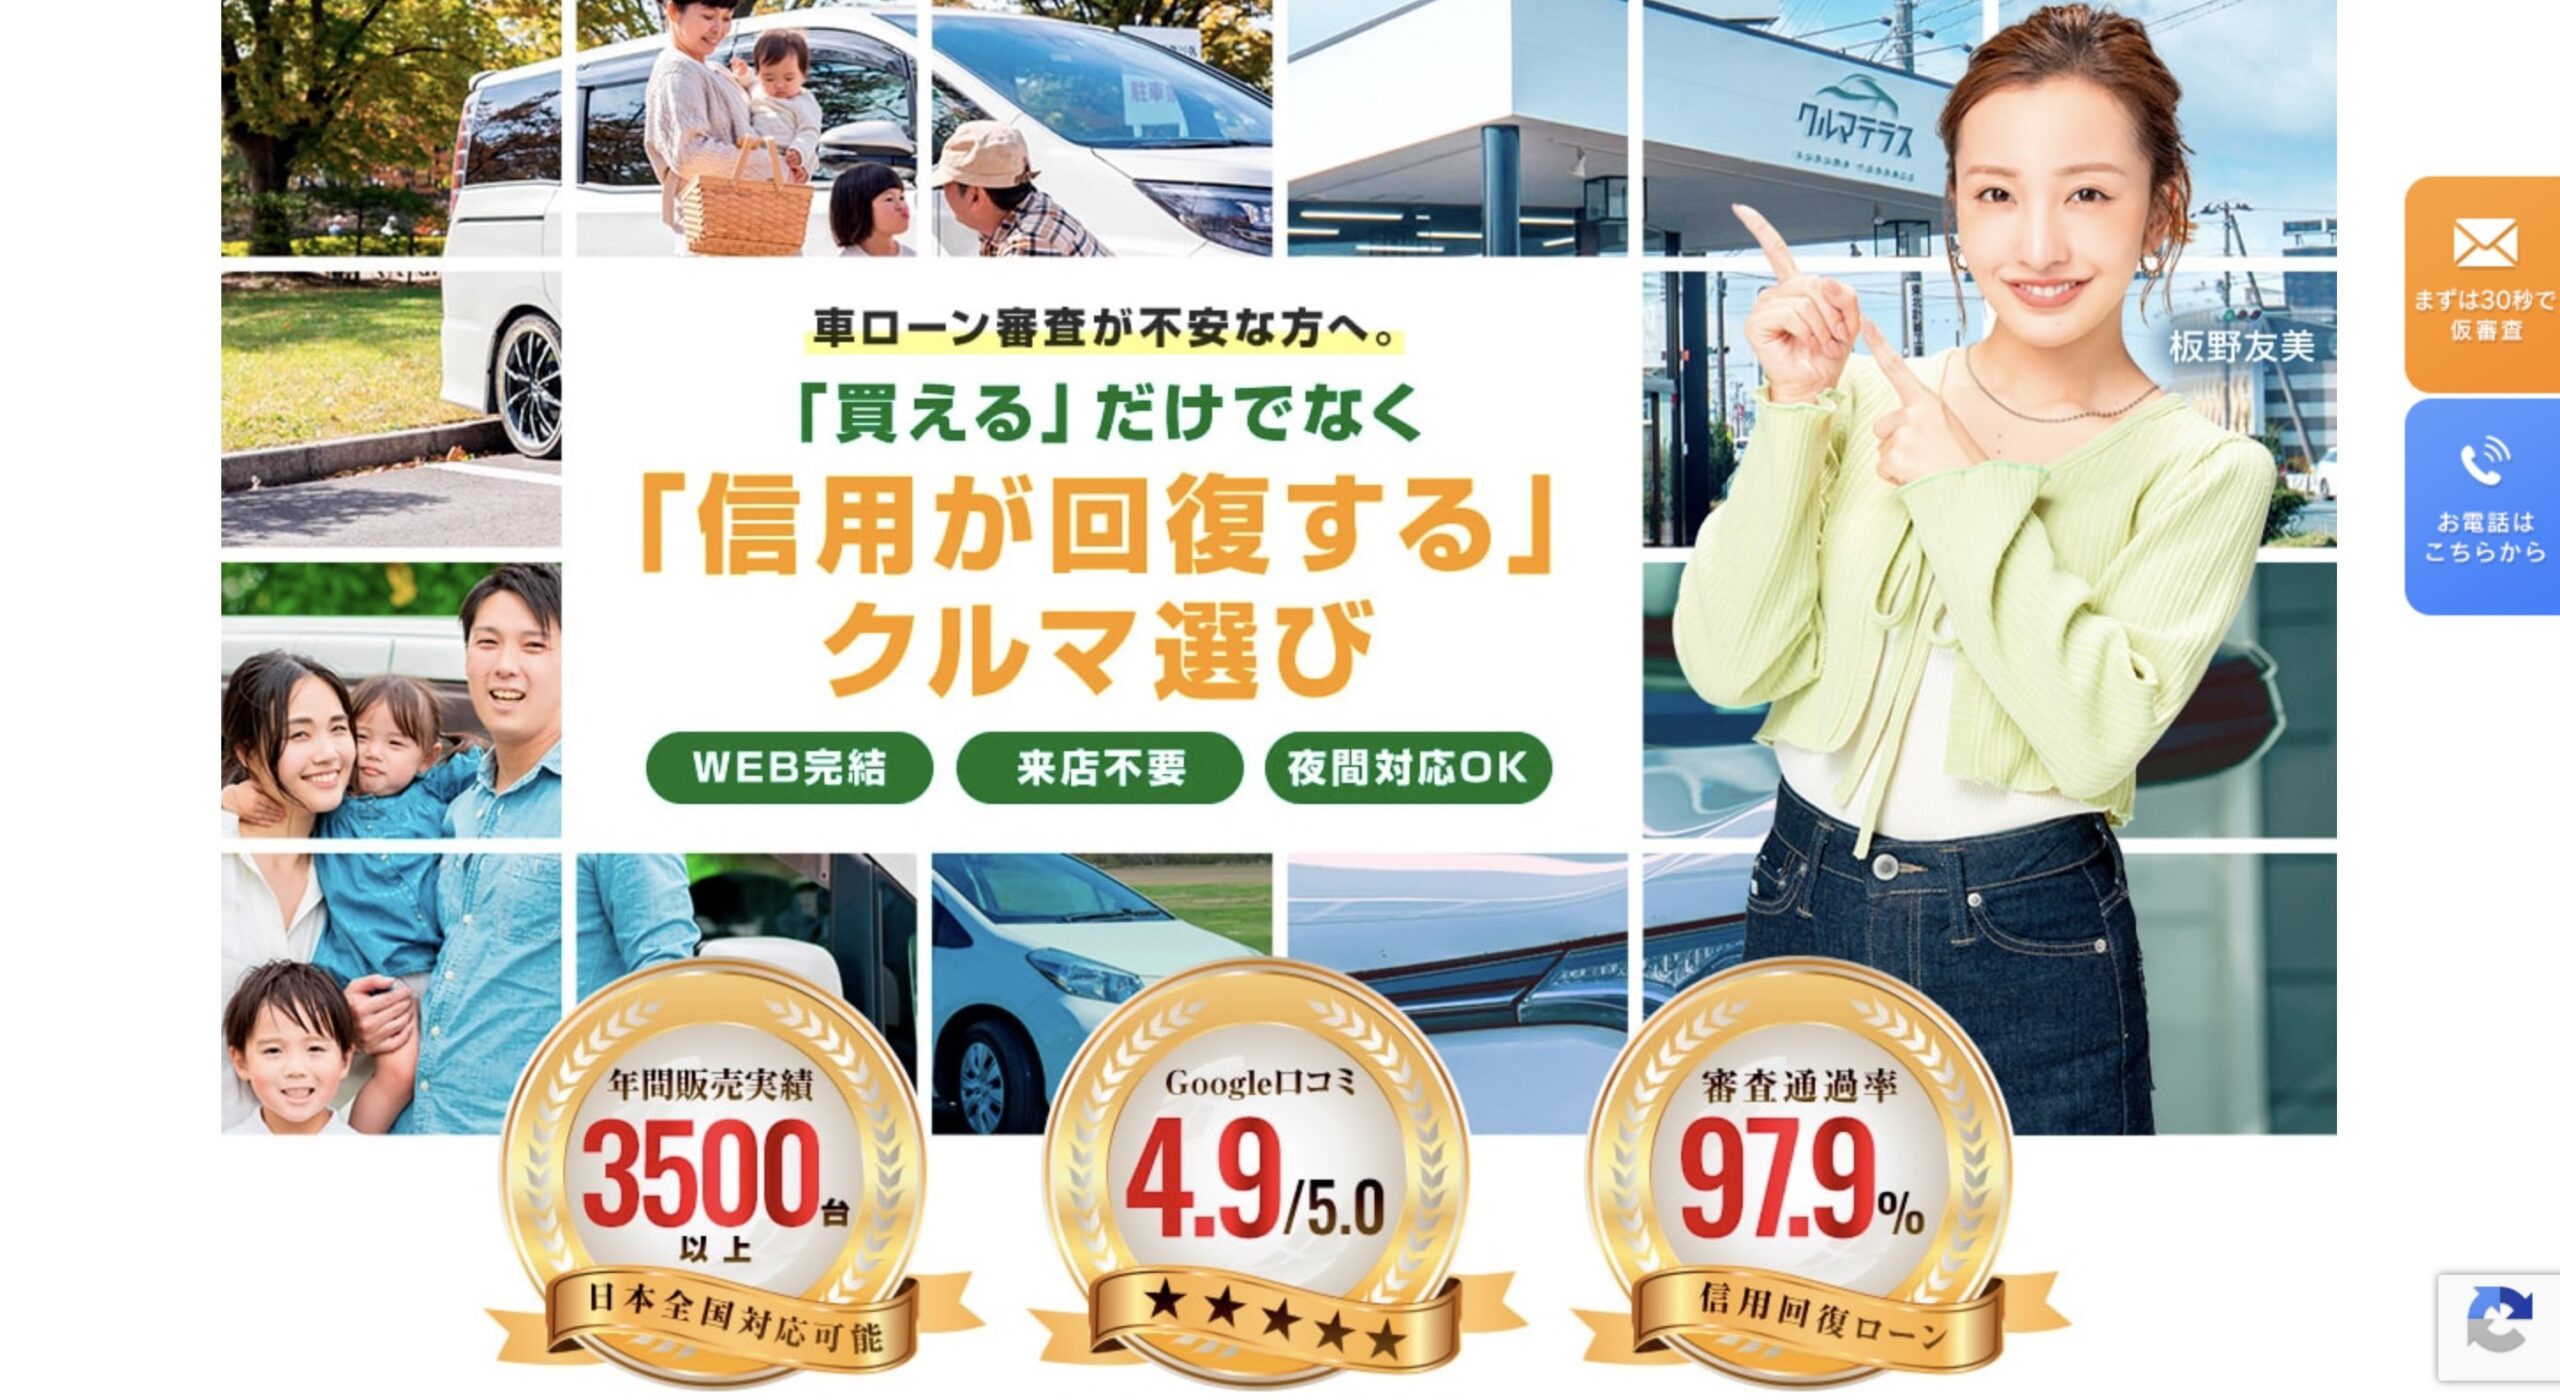
クルマテラスは、信用回復ローンを扱う中古車販売サービスだ。通過率は97.9%と公表している。
金利は、審査結果に応じて年3.9%〜15.0%が目安とされる。保証人や頭金を用意することで、通りやすさを調整できる場合がある。実店舗は東京、岡山、福岡などにあり、申込から契約までオンラインで進められる。
完済後の信用情報の回復を目指したい人には、クルマテラスが候補になる。金利が発生する点は理解したうえで、月額だけでなく総支払額も確認したい。
クルマテラスで仮審査を申し込む
オトロン|保証人あり・なしでプランを選べる自社ローン
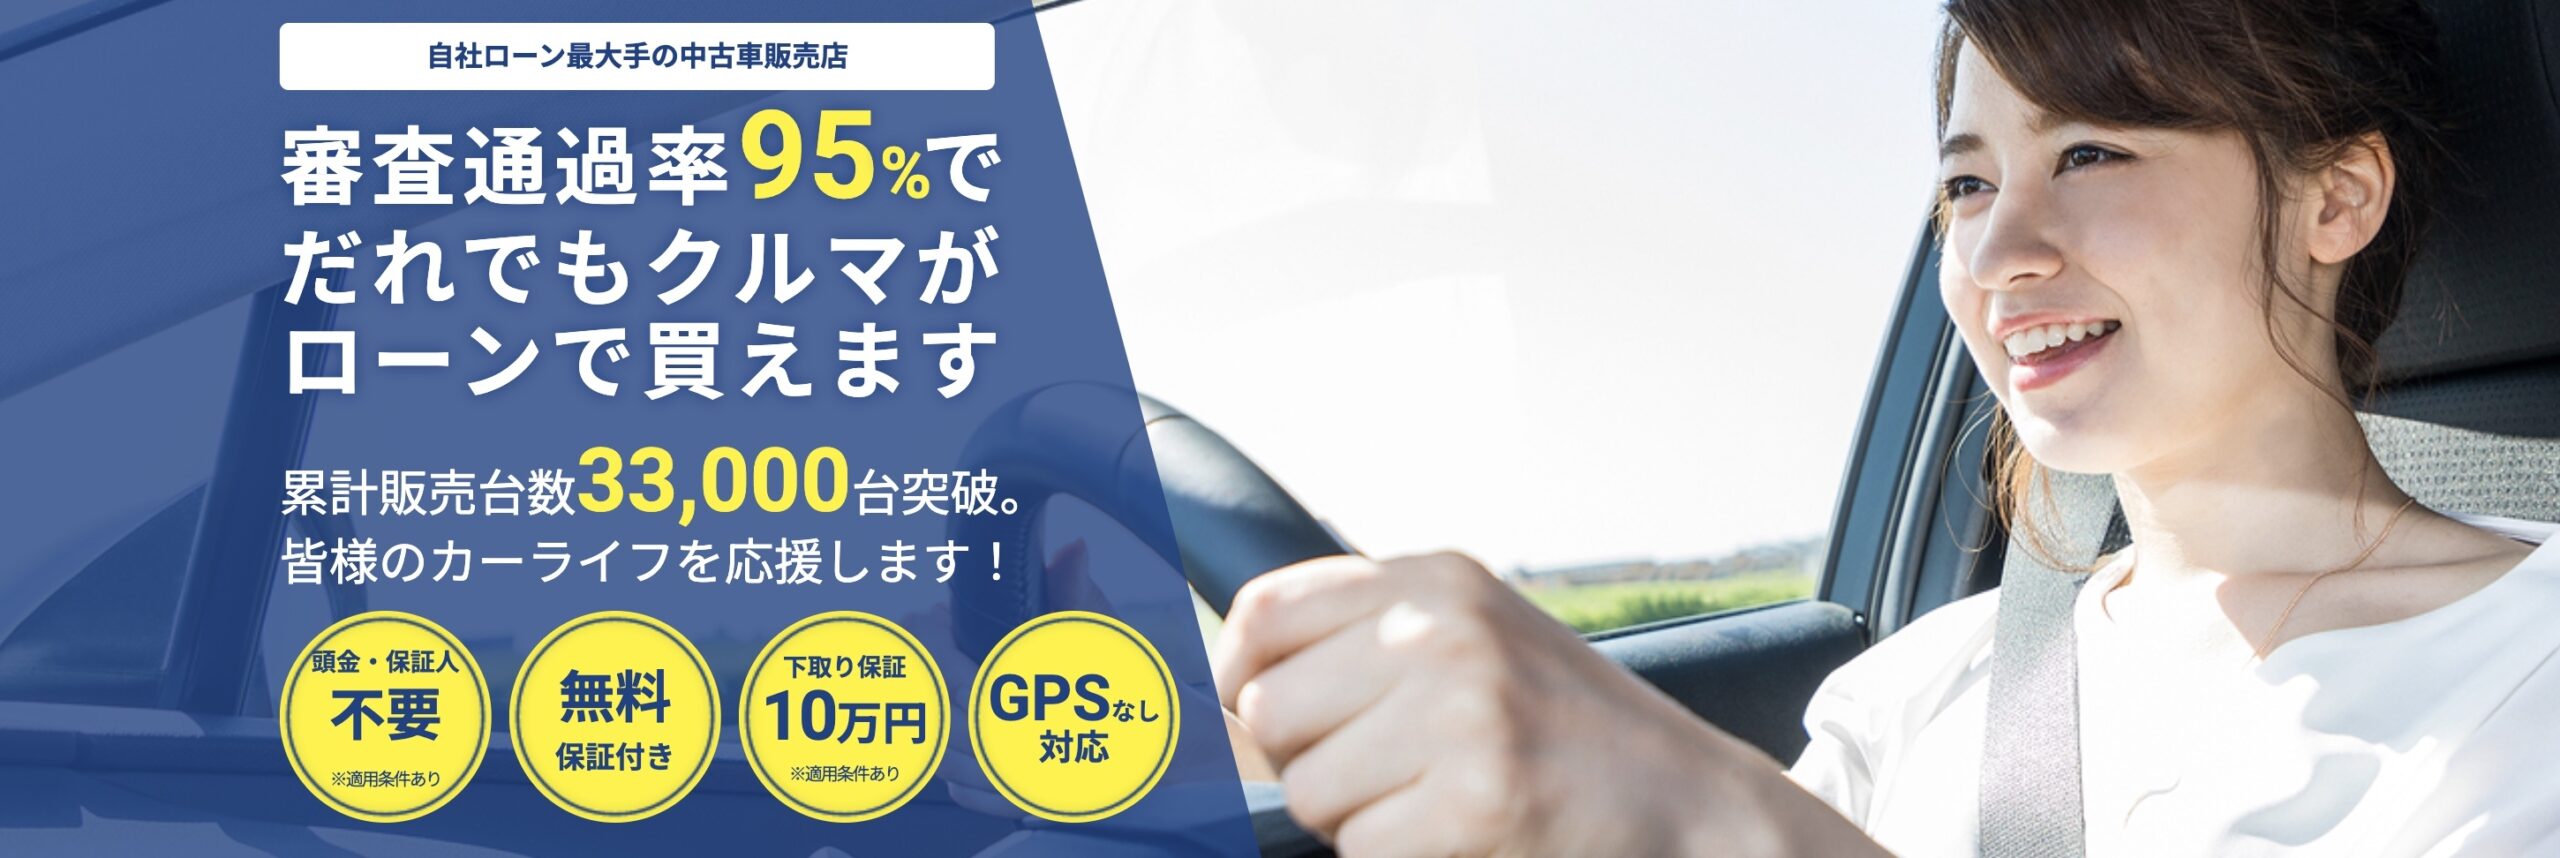
オトロンは、オートバックスセブンの完全子会社が運営する自社ローン専門店だ。審査通過率は95%以上と公表している。
金利0%を掲げているが、分割事務手数料などの諸費用は別途かかる。仮審査は最短15分、本審査は最短即日と案内されており、審査スピードを重視したい人にも向いている。
プランは、『保証人ありでGPSなし』のタイプと、『保証人不要でGPSを付ける』タイプに分かれる。保証人を頼めない人でも、GPSプランなら相談できる可能性がある。
オトロン公式サイトはこちら
ココカー(COCOCAR)|仮審査を手早く試したい人向け

ココカー(COCOCAR)は、自社ローン専門の中古車販売店だ。審査通過率は97.6%と高く、オンライン完結・納車スピードが魅力だ。
金利0%、分割手数料0円を掲げており、全国対応で来店せずにオンライン契約できる。仮審査は1分で完了し、信用情報に残らないとしているため、まず通る可能性を短時間で確認したい人に向いている。
一方で、全車にGPSを搭載している点や、保証人が必要になるケースには注意したい。口コミには、車両状態や対応に関する不満も見られるため、契約前に支払総額や車両状態を確認しておきたい。
1分の仮審査なら、ほかのサービスと並行して試しやすい。
ココカーで仮審査を申し込む
ブラックでも車のローン審査を通りやすくする工夫
審査に通るかどうかは、申込先だけでなく、申込内容でも変わる。ここでは、申込前にできる工夫を4つ紹介する。
頭金を入れて借入額と車両価格を抑える
借入額が小さいほど、毎月の返済負担は軽くなる。頭金を入れる、車両価格を抑える、グレードを下げるといった工夫で、審査は進めやすくなる。
月額に無理のない価格帯の車を選べば、返済計画も立てやすい。欲しい車より、返済できる車を選ぶのが現実的だ。
保証人を立てられるか確認する
保証人を立てられると、通りやすさを調整できるサービスがある。クルマテラスは、保証人や頭金で条件を調整できる場合があるとしている。
オトロンのように、保証人の有無でプランが分かれる例もある。頼める人がいるかを申込前に確認しておくと、選べるサービスが広がる。

他社の借入や延滞を整理しておく
他社借入が多いと、返済能力は低く見られやすい。可能な範囲で、完済や残高の圧縮、延滞の解消を進めておきたい。
とくに、現在進行形の延滞がある場合は不利になりやすい。今ある延滞は、先に解消しておくのが基本だ。
運転免許証、収入証明、在籍確認に必要な情報なども、あらかじめ用意しておくと手続きが早い。
複数社に同時に仮審査を出す
審査の基準は、会社ごとに異なる。1社ずつ結果を待っていると、納車までの時間が延びてしまう。
仮審査を並行して出し、通った中から条件のよい1社を選ぶ進め方が効率的だ。ただし、信販会社を通すローンは申込情報が6か月間残る点を意識したい。
仮審査と本審査の流れは、次の記事で詳しく整理している。申込前に目を通しておくと進めやすい。
ブラックリストの人が車のローンを組む前の注意点
審査に通ることと、無理なく払い続けられることは別の話だ。契約前に確認したい注意点をまとめる。
総支払額が割高になりやすい
自社ローンや信用回復ローンは、銀行系マイカーローンよりも総支払額が高くなりやすい。金利0%をうたっていても、車両価格に手数料が含まれていたり、分割事務手数料が別途かかったりする場合がある。
月額だけを見ると安く感じても、総支払額で見ると割高なことがある。見積書では「車両価格」「諸費用」「手数料」「総支払額」を必ず確認したい。
GPS搭載や遅延時の扱いを確認する
GPSの取り付けが条件の店舗では、延滞時に車両を管理される場合がある。車の所有権がいつ移るのか、支払いが遅れたときにどうなるのかも、契約書で確認しておきたい。
遅延時の条項は、契約前に必ず読んでおくと安心だ。不明な点は、その場で店舗に質問してほしい。
ちなみにクルマテラスのような信用回復ローンではGPSが付けられていない。
クルマテラスで仮審査を申し込む
審査なしをうたう業者に注意する
「審査なしで誰でも買える」といった広告には注意したい。ローンや分割払いである以上、通常は何らかの確認が行われる。
中古車購入では、契約後のトラブルも起きている。消費者庁の注意喚起や、国民生活センターの相談事例も、契約前に確認しておくとよい。
条件が不明確な業者や、契約を急がせる業者は避けるのが無難だ。
ローンが難しければカーリースも選択肢
どのローンでも難しい場合は、カーリースも選択肢になる。カーリースは、車を買うのではなく借りる契約で、ローンとは別の仕組みだ。
カーリースにも審査はあるが、月額の低いプランや中古車リースを選ぶことで、負担を抑えられる場合がある。
ローンとリースでは、審査の見られ方や契約内容が異なる。ブラックリストの状態でのカーリース審査は、別の記事で詳しく解説している。
よくある質問
ブラックリストに載っていても車のローンは通りますか?
ローンの種類しだいで、通る可能性はある。
銀行系やディーラー系は厳しい傾向だが、自社ローンや信用回復ローンは現在の収入と支払い能力を重視する。ただし、通過は保証されない。
自分がブラックリストに載っているか確認する方法は?
CIC、JICC、KSCの各機関に開示請求すると確認できる。
CICはスマホや郵送で開示を申し込める。手数料や手順は変わる場合があるため、公式サイトで確認してほしい。
CICの異動は何年で消えますか?
CICのクレジット情報は、契約期間中および契約終了後5年間保有される。
期間が過ぎると自動的に削除される。JICCやKSCは、機関や情報の種類によって期間が異なる。
CICを見ない車のローンはありますか?
信販会社を通さない自社ローンが近い。
ただし、信用情報機関への照会の有無は販売店ごとに異なる。CICを見ない場合でも、収入や勤務状況などの審査は行われる。
yahoo知恵袋で「ブラックでも通った」と見かけますが、本当ですか?
通ったローンの種類、収入、頭金、保証人、車両価格は人によって違うが、これまで言及してきたようにブラックリストでもローンの審査通過は珍しくない。
ただ投稿は参考程度にとどめ、自分で仮審査を試すのが近道だ。
仮審査を複数社に出すと履歴が残りますか?
信販会社を通すローンでは、CICに申込情報が照会日から6か月間残る。
自社ローンは販売店ごとに異なる。ココカーは、仮審査が信用情報に残らないとしている。
自社ローンと信用回復ローンの違いは何ですか?
自社ローンは、販売店が信販会社を通さず直接分割契約を結ぶ仕組みだ。
信用回復ローンは、返済実績を積み、完済後の信用情報の回復を目指せる点が特徴になる。別の仕組みなので、呼び分けて検討したい。
ブラックリストでも車は「選び方」次第。まず仮審査で可能性を確かめよう
ブラックリストに載っていても、車のローンに通る可能性はある。銀行系やディーラー系は厳しい傾向だが、自社ローンや信用回復ローンは現在の支払い能力を見てくれる場合がある。
CICの異動は、契約期間中および契約終了後5年間が保有期間の目安だ。CICを見ないカーローンを探す場合も、収入や勤務状況などの審査は残る。知恵袋の声は参考にとどめ、自分のケースは仮審査で確かめるのが近道になる。
クルマテラス、オトロン、ココカーは、いずれも仮審査から申し込める。3社以外も見比べたい人は、信用回復ローンを一覧で整理した記事も参考にしてほしい。
1社で難しくても、審査基準の異なるサービスは残っている。仮審査の結果を並べて、条件のよい1社を選んでほしい。
▼審査通過率90%超え多数あり!▼
| 審査に通りやすい!カーリース・車サブスク | ||
| クルマテラス ・独自審査で通過率97.9% ・保証人や頭金で通過しやすさを調整可能 ・滞納歴より現在の支払い能力を重視 | 公式サイトはこちら |
| オトロン ・信販会社なしの完全自社ローンで金利0% ・信用情報ブラックでもOK ・通過率は約95%以上で最短15分審査 | 公式サイトはこちら |
| リースナブル ・複数の信販会社による審査を実施 ・月額が低く、返済負担が軽め ・業界最安水準・台数限定プランあり | 公式サイトはこちら |
| MOTA(モータ) ・オリックス自動車提携の自社審査で比較的緩め ・残価精算なし&月額が低く審査を通りやすい構造 ・契約満了後は車がもらえる | 公式サイトはこちら |
| ココカー ・通過率97.6%のブラックOK自社ローン ・信用情報の残らない1分仮審査 ・分割手数料0円&全国対応 | 公式サイトはこちら |
| ニコノリ ・複数の信販会社と提携・1社落ちても再審査可能 ・頭金・下取りで審査通過を調整しやすい ・残価設定で月額を下げて審査ハードルを軽減 | 公式サイトはこちら |
| カルモくん ・年収や借入状況が基準未満でも通過 ・無料お試し審査で事前に結果確認OK ・毎月定額・契約満了後は車がもらえる | 公式サイトはこちら |
| カーリバ ・驚異の審査通過率99.8% ・最短3分で審査が完了 ・最大60回分割払い&実質金利0%も | 公式サイトはこちら |
| モビローン ・審査通過率99%でほぼ誰でも対象 ・最大120回の長期分割払いで月々の負担を軽減 ・完済で失った信用情報の回復できる | 公式サイトはこちら |
| モビカリ ・頭金0円&定額で国産全車種から選べる ・最大14社の信販会社で柔軟な審査 ・1400店以上のビジネスパートナーあり | 公式サイトはこちら |
| <PR> | ||